نرخ بهره واقعی
همچنین: نرخ سود واقعی، نرخ سود حقیقی، نرخ بهره حقیقی، نرخ واقعی سود
نرخ بهره واقعی یعنی سودی که واقعاً به جیب شما میرود، بعد از اینکه غول تورم سهمش را برداشت. وقتی بانک به سپرده شما ۲۰ درصد سود میدهد، این فقط یک عدد ظاهری یا اسمی است. برای فهمیدن واقعیت، باید ببینید در همان سال قیمت کالاها و خدمات چقدر گران شده است. اگر تورم بیشتر از سود بانکی باشد، یعنی شما نهتنها سود نکردهاید، بلکه قدرت خریدتان را هم از دست دادهاید.
در اقتصاد ایران، نرخ بهره واقعی در بسیاری از سالها منفی بوده است. به زبان ساده، وقتی سود بانکی مثلاً ۲۳ درصد و تورم ۴۵ درصد باشد، نرخ بهره واقعی منفی ۲۲ درصد است. در این وضعیت، پول گذاشتن در حسابهای سپرده مثل این است که هر سال بخشی از سرمایهتان آب برود. به همین دلیل است که در ایران، مردم بهجای نگهداری ریال در بانک، ترجیح میدهند دارایی خود را به کالا، طلا، مسکن یا ارز تبدیل کنند تا از افت ارزش آن جلوگیری کنند.
از طرف دیگر، نرخ بهره واقعی منفی به نفع وامگیرندگان است. در ایران کسی که موفق میشود وام بانکی با نرخ مصوب بگیرد، در واقع برنده است؛ چرا که به دلیل تورم بالا، ارزش پولی که او در آینده به بانک پس میدهد، بسیار کمتر از ارزش پولی است که در روز اول دریافت کرده است. این سازوکار باعث میشود که تقاضا برای وام همیشه بسیار بیشتر از منابع بانکها باشد و صفهای طولانی برای دریافت تسهیلات شکل بگیرد.
چرا الان مهم است
تازهدر روزهایی که بورس تهران با شتاب به سمت قلههای جدید حرکت میکند، بحث داغی میان کارشناسان درباره ضرورت اصلاح نرخ بهره شکل گرفته است. از آنجا که نرخ سود بانکی در ایران معمولاً بسیار کمتر از تورم است، نرخ بهره واقعی منفی شده و باعث فرار پول از بانک به سمت بازارهایی مثل بورس میشود؛ وضعیتی که همزمان ریسک حباب و فرصت رشد داراییها را پیش روی سرمایهگذاران قرار داده است.
آخرین اخبار با این مفهوم
درسهای هزلیت برای اقتصاد ایران؛ چرا نسخههای پساجنگ شکست میخورند؟
سیاستهای پولی و بانکی فعلی برای بازسازی، تورمزا بوده و به جای رونق، نابرابری و ناترازی ایجاد میکند.
۱۳ مهر ۱۴۰۵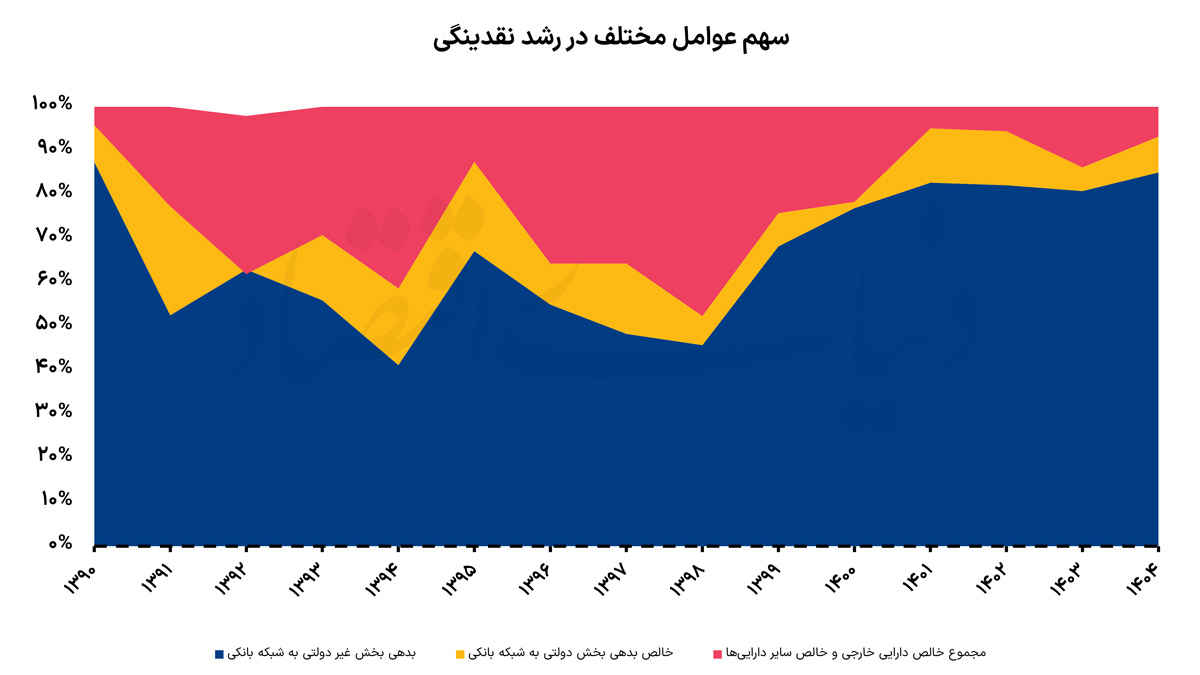
موتور اصلی تورم در ایران: چرا تسهیلات بانکی نقدینگی را منفجر میکند؟
تسهیلات بانکی با سهم ۸۵ درصدی، موتور اصلی خلق نقدینگی و تورم در اقتصاد ایران است.
۱۲ مهر ۱۴۰۵
آیا نرخ سود ۴۲ درصدی اخزا، بورس را به زانو درمیآورد؟
با وجود نرخ سود ۴۲ درصدی اوراق، نرخ بهره حقیقی منفی مانع از خروج گسترده سرمایه از بورس میشود.
۶ مهر ۱۴۰۵
صعود بازار سهام در سایه رکوردشکنی نرخ بهره اوراق بدهی
بازار سهام با ورود پول حقیقی رشد کرد، اما رکوردشکنی نرخ بهره اوراق بدهی، چالش تأمین مالی دولت را برجسته کرد.
۶ مهر ۱۴۰۵
چرا شاخصهای کلان اقتصادی، واقعیت سفرههای مردم را نشان نمیدهند؟
شاخصهای کلان اقتصادی بدون توجه به توزیع ثروت، تصویری گمراهکننده از رفاه عمومی ارائه میدهند.
۵ مهر ۱۴۰۵
پیشبینی ۵ کارشناس از آینده بازارها: دلار، طلا و بورس به کدام سو میروند؟
کارشناسان با پیشبینی دلار ۳۰۰ هزار تومانی، طلا را بازار سرآمد و مسکن را در رکود میبینند.
۵ مهر ۱۴۰۵
چرا اصلاح تدریجی نرخ بهره برای اقتصاد ایران حیاتی است؟
اصلاح نرخ بهره در ایران باید بهصورت تدریجی و قاعدهمند انجام شود تا از شوکهای اقتصادی جلوگیری شود.
۲۲ شهریور ۱۴۰۵
چرا نرخ بهره در ایران ناگزیر به صعود است؟
نرخ بهره در ایران تحت فشار عوامل بنیادی در حال صعود است و سرکوب آن تنها به رانت و ناکارآمدی میانجامد.
۲۲ شهریور ۱۴۰۵
چرا بورس تهران در مسیر صعودی قرار دارد؟ تحلیل چشمانداز شاخص کل
بورس تهران با ارزندگی ذاتی و نسبت P/E پایین، ظرفیت جذب نقدینگی و رشد تا ۷.۵ میلیون واحد را دارد.
۲۱ شهریور ۱۴۰۵
بورس در مسیر رشد؛ آیا شاخص کل از بنیادهای اقتصادی جدا شده است؟
رشد بورس فعلی برخلاف سال ۱۳۹۹ هنوز با بنیادهای اقتصادی قابل توضیح است، اما خطر جدایی قیمت از ارزش وجود دارد.
۲۱ شهریور ۱۴۰۵
موتورهای محرک و ریسکهای پیشروی بورس تهران در مسیر صعود
بورس تهران با تکیه بر عوامل بنیادی در مسیر صعود است، اما ریسکهای سیاسی و ساختاری همچنان مسیر آن را تهدید میکنند.
۲۱ شهریور ۱۴۰۵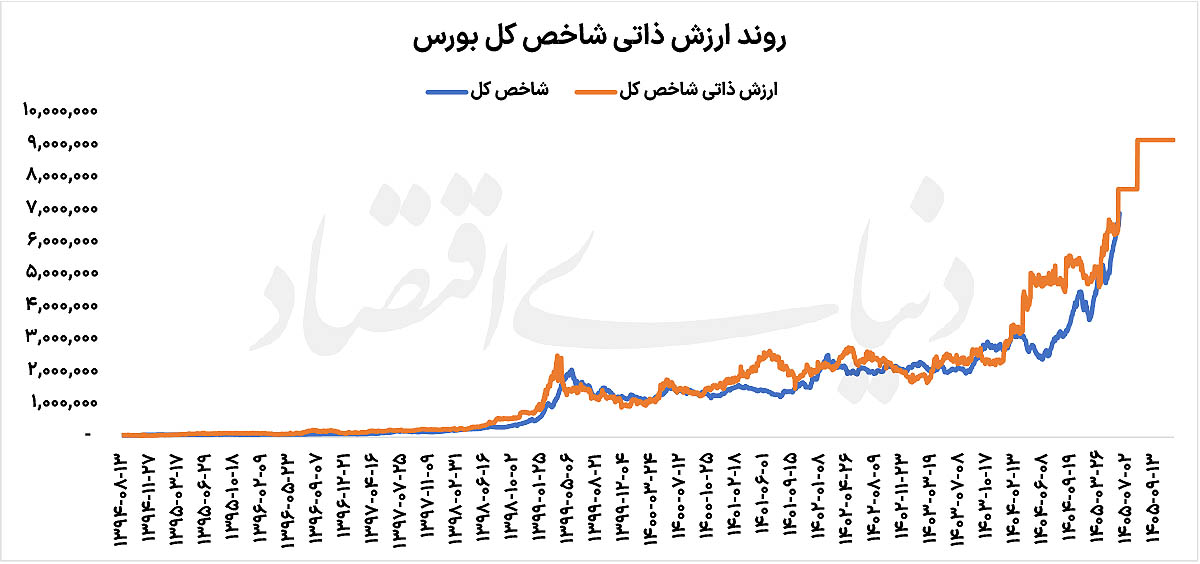
آیا بورس در حباب است؟ تحلیل مسیر شاخص تا ۹ میلیون واحد
بورس تهران با وجود رکوردشکنی، همچنان در محدوده ارزندگی است و پتانسیل رشد تا ۹ میلیون واحد را دارد.
۱۷ شهریور ۱۴۰۵
پیشبینی دلار ۲۵۰ هزار تومانی؛ چرا بازارهای موازی از تورم سبقت میگیرند؟
به دلیل نرخ بهره حقیقی منفی ۳۰ درصد، بازارهای دارایی ایران رشدی فراتر از تورم را تجربه خواهند کرد.
۱۷ شهریور ۱۴۰۵
خیز بورس به سوی ۷ میلیون واحد؛ چرا نقدینگی به بازار سهام بازگشت؟
رشد چشمگیر بورس با ورود پول حقیقی و کاهش جذابیت داراییهای بدون ریسک به دلیل نرخ بهره حقیقی منفی.
۱۶ شهریور ۱۴۰۵
چرا نرخ بهره حقیقی منفی، موتور تورم و رانت در اقتصاد ایران است؟
نرخ بهره حقیقی منفی با ایجاد رانت برای دولت و اختلال در تخصیص منابع، تورم را مزمن میکند.
۱۳ شهریور ۱۴۰۵
چرا طلا دیگر به نرخ بهره گوش نمیدهد؟ تغییر پارادایم در بازار فلز زرد
طلا با عبور از وابستگی سنتی به نرخ بهره، اکنون تحت تأثیر ریسکهای ژئوپلیتیک و بدهی دولتهاست.
۱۳ شهریور ۱۴۰۵
نقشه راه آزادسازی نرخ سود؛ پایان سرکوب مالی بدون شوک اقتصادی
آزادسازی تدریجی نرخ سود بانکی از طریق ابزارهای نوین، راهکار خروج از سرکوب مالی و ناترازی بانکی است.
۱۳ شهریور ۱۴۰۵
هزارتوی نرخ بهره در ایران؛ چرا اصلاح دستوری سود بانکی دشوار است؟
نرخ بهره حقیقی منفی در ایران عامل رانت و تورم است، اما اصلاح آن نیازمند مسیری تدریجی برای جلوگیری از شوک اقتصادی است.
۱۳ شهریور ۱۴۰۵
تغییر استراتژی بانک مرکزی: از تذکر تا جریمههای سنگین برای شبکه بانکی
بانک مرکزی با تغییر رویکرد از تذکر به جریمه و شفافیت، در پی تثبیت اقتدار نظارتی بر شبکه بانکی است.
۱۳ شهریور ۱۴۰۵
شکاف نرخ بهره و تورم؛ چرا سیاستهای دستوری نظام بانکی را فلج کرده است؟
نرخ بهره دستوری و تورم بالا، نظام بانکی را به سمت فروپاشی و رانتخواری سوق داده است؛ اصلاحات ساختاری ضروری است.
۱۳ شهریور ۱۴۰۵