خلق اعتبار
خلق اعتبار یعنی بانکها منتظر نمیمانند تا کسی پولی را در شعبه سپردهگذاری کند تا همان را به فرد دیگری وام بدهند. وقتی شما از بانک وام میگیرید، بانک صرفاً با یک ثبت حسابداری در سیستم خود، موجودی حساب شما را افزایش میدهد. این عدد جدید که به حساب شما اضافه شده، همان «پول بانکی» یا اعتبار است که تا پیش از آن وجود خارجی نداشت و حالا شما میتوانید با آن خرید کنید.
در اقتصاد ایران، این فرآیند موتور محرک نقدینگی است. وقتی بانکها بدون نظارت دقیق و بیش از توان واقعیشان وام میدهند (مثلاً برای پروژههای ساختمانی بزرگ یا جبران ناترازی خودشان)، حجم پول در گردش ناگهان جهش میکند. نتیجه این میشود که ریالِ بیشتری در دست مردم میچرخد در حالی که کالا و خدمات به همان اندازه رشد نکرده است؛ اینجاست که قدرت خرید هر ریال شما کم شده و تورم خودش را در قیمت پراید، دلار و اجارهخانه نشان میدهد.
چرا الان مهم است
تازهدر روزهایی که تورم سفرهها را کوچک کرده، بانک مرکزی با ابزار «سپرده قانونی» به دنبال مهار قدرت وامدهی بانکهاست. بحثهای اخیر نشان میدهد سیاستگذار میخواهد با سفت کردن کمربندِ خلق اعتبار، ترمز رشد نقدینگی را بکشد؛ اقدامی که مستقیماً بر دسترسی مردم به تسهیلات و سرعت گردش پول در بازار ایران اثر میگذارد.
آخرین اخبار با این مفهوم
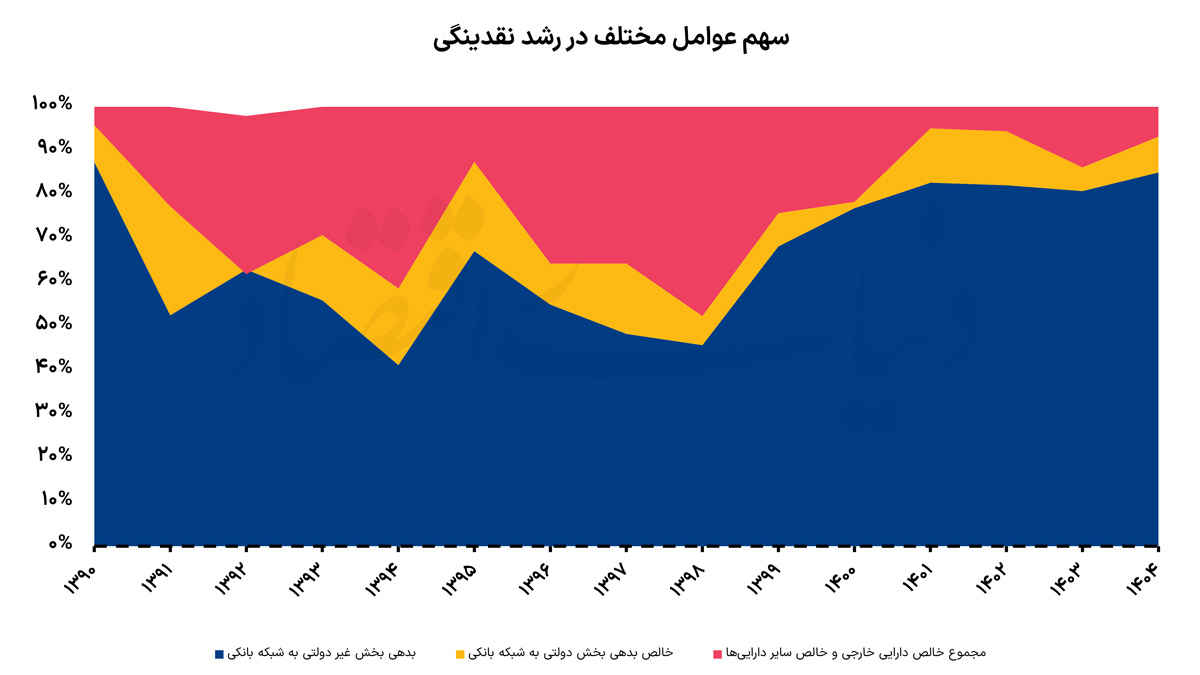
موتور اصلی تورم در ایران: چرا تسهیلات بانکی نقدینگی را منفجر میکند؟
تسهیلات بانکی با سهم ۸۵ درصدی، موتور اصلی خلق نقدینگی و تورم در اقتصاد ایران است.
۱۲ مهر ۱۴۰۵
گذار از سود حسابداری به سلامت ساختاری؛ الگوی جدید نظارت بر بانکها
نظارت بانکی باید از سود حسابداری به سمت شاخصهای ترکیبی سلامت (سرمایه، نقدینگی و کیفیت دارایی) تغییر جهت دهد.
۳۰ شهریور ۱۴۰۵
چالشهای افزایش سپرده قانونی؛ آیا ترمز نقدینگی کشیده میشود؟
افزایش سپرده قانونی با هدف مهار تورم، میان کارشناسان بر سر اثربخشی و پیامدهای آن برای تولید بحثبرانگیز شده است.
۲ مرداد ۱۴۰۵