تسهیلات بانکی
همچنین: تسهیلات مالی، تسهیلات، تسهیلات اعطایی
تسهیلات بانکی در واقع همان پولی است که بانکها به جای انبار کردن در گاوصندوق، به جریان میاندازند تا چرخ اقتصاد بچرخد. وقتی شما از بانک وام مسکن، خرید کالا یا وام ازدواج میگیرید، در حقیقت از تسهیلات استفاده کردهاید. بانک با این کار، قدرت خرید فعلی شما را افزایش میدهد و در عوض، متعهد میشوید که این مبلغ را به همراه سودی که بر اساس مصوبات بانک مرکزی تعیین شده، در آینده به بانک برگردانید.
در اقتصاد ایران، دسترسی به تسهیلات بانکی به دلیل تورم بالا، یک مزیت بزرگ برای حفظ ارزش پول محسوب میشود. برای مثال، وقتی کسی با تسهیلات بانکی خودرو یا آپارتمان میخرد، در واقع با پول امروز کالایی تهیه کرده که قیمت آن با تورم رشد میکند، در حالی که اقساط آن را با پولِ کمارزشترِ سالهای بعد میپردازد. به همین دلیل است که صف تقاضا برای وام در ایران همیشه طولانی است و نحوه توزیع این تسهیلات توسط بانکها، مستقیماً روی قدرت خرید خانوارها و رونق تولید در کارخانهها اثر میگذارد.
چرا الان مهم است
تازهاین روزها تسهیلات بانکی به تیغ دولبهای در اقتصاد ایران تبدیل شده است؛ از یک سو، دولت و بخش خصوصی برای جبران قدرت خرید و نوسازی صنایع به شدت به آن وابستهاند و از سوی دیگر، گزارشهای تازه از ناترازی بانکها و خطر «امهال» یا تمدید اجباری بدهیها خبر میدهند. در واقع، در فضای تورمی، رقابت شدیدی میان اصناف و صنایع برای جذب این منابع محدود شکل گرفته است.
آخرین اخبار با این مفهوم
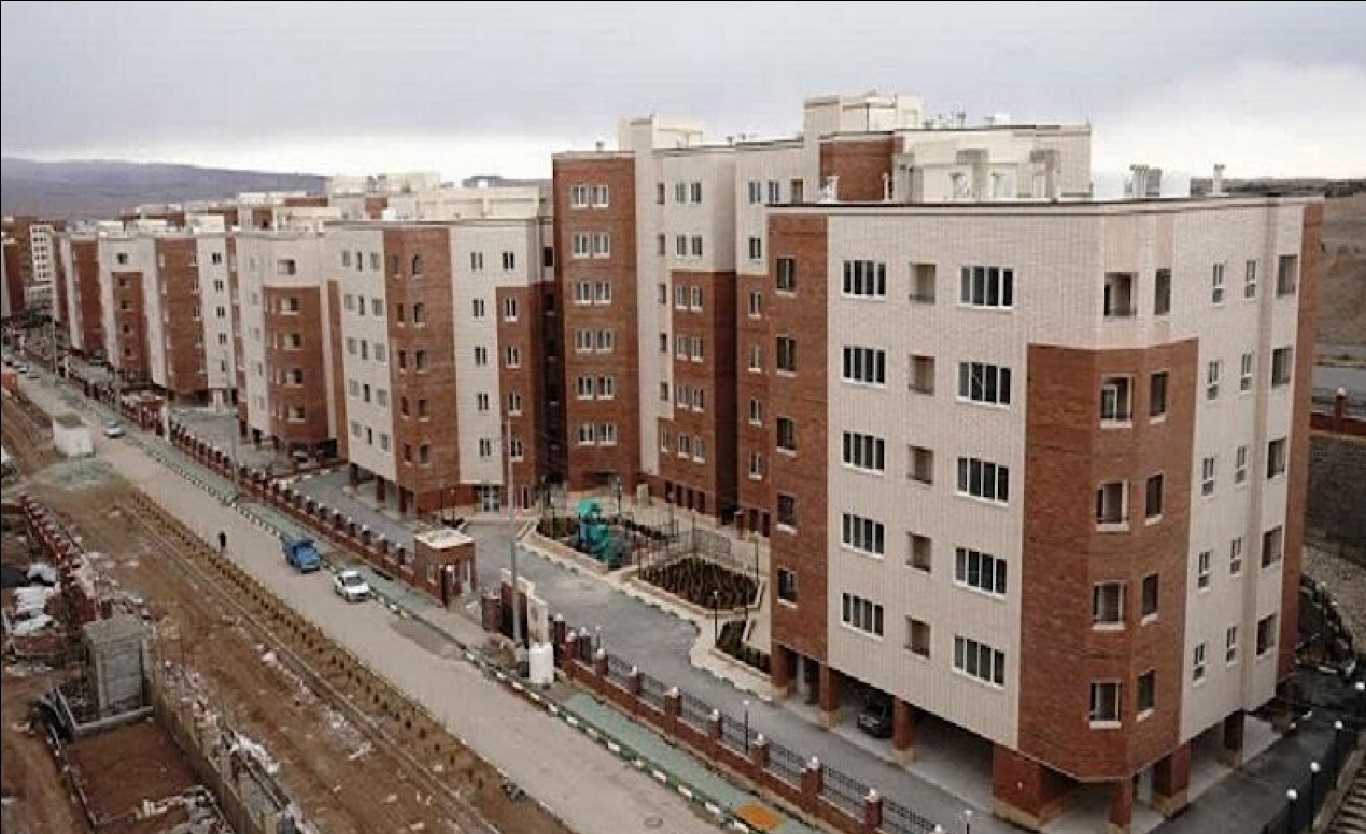
بحران هزینههای نهضت ملی مسکن؛ آیا متقاضیان باید تاوان تورم را بدهند؟
افزایش هزینههای ساخت، مدل مالی نهضت ملی مسکن را به چالش کشیده و فشار مالی را به متقاضیان منتقل کرده است.
۲۷ شهریور ۱۴۰۵
چشمانداز بازارهای دارایی ایران در سایه جنگ و تحریم
کارشناسان معتقدند آینده بازارها در گرو مدیریت ریسکهای سیاسی و گشایشهای اقتصادی پس از دوران جنگ است.
۲۵ شهریور ۱۴۰۵
جزئیات طرح کارت اعتباری مسافران؛ تسهیلات جدید برای گردشگران داخلی
دولت با اجرای طرح کارت اعتباری مسافران و ارائه وامهای ۴ درصدی، به دنبال رونق گردشگری داخلی و بومگردی است.
۲۵ شهریور ۱۴۰۵
گذار از وثیقهمحوری به ریسکمحوری؛ اعتبار چگونه جایگزین دارایی فیزیکی میشود؟
نظام مالی با تکیه بر داده و هوش مصنوعی، در حال جایگزینی وثیقههای فیزیکی با سابقه رفتاری برای ارزیابی ریسک است.
۲۴ شهریور ۱۴۰۵
آغاز پرداخت وام ۵۰ میلیونی قرضالحسنه به ۱۲ هزار کیشوند
سازمان منطقه آزاد کیش به ۱۲ هزار نفر از اقشار آسیبپذیر وام ۵۰ میلیون تومانی قرضالحسنه پرداخت میکند.
۲۴ شهریور ۱۴۰۵
نقش اتاق بازرگانی تبریز در تابآوری اقتصادی و حمایت از تولید
اتاق بازرگانی تبریز با تغییر رویکرد از مطالبهگری به راهحلمحوری، به دنبال حفظ تولید و اشتغال در شرایط بحرانی است.
۲۴ شهریور ۱۴۰۵
سه تفاوت کلیدی مسکن مهر و نهضت ملی؛ چرا کیفیت و قیمت تغییر کرد؟
نهضت ملی مسکن با حذف تثبیت قیمت، کیفیت را افزایش داده اما ریسک مالی متقاضیان را بیشتر کرده است.
۲۳ شهریور ۱۴۰۵
تسهیلات ۴۰۰ میلیونی بدون بهره برای متقاضیان مسکن در هرمزگان
هرمزگان برای دهکهای کمدرآمد وام ۴۰۰ میلیونی بدون بهره و برای سایرین سقف وام ۸۵۰ میلیونی در نظر گرفت.
۲۳ شهریور ۱۴۰۵
تزریق ۱ همت به تولید؛ جزئیات بسته حمایتی جدید و تحول در اعتبارسنجی بانکی
توزیع بسته حمایتی ۱ همتی بین بانکها و اصلاح فرآیند اعتبارسنجی برای تسهیل تامین مالی بنگاههای تولیدی.
۲۲ شهریور ۱۴۰۵تغییر ریل بانک سپه؛ حرکت به سمت تأمین مالی هدفمند تولید در دولت چهاردهم
بانک سپه با افزایش سهم تسهیلات تولیدی به ۵۵ درصد، استراتژی تأمین مالی خود را به سمت حمایت هدفمند تغییر داده است.
۲۲ شهریور ۱۴۰۵
باکس اعتباری بلو چیست؟ راهنمای استفاده از اعتبار خرید در بلوبانک
باکس اعتباری بلو، ابزاری برای خرید اقساطی بر اساس رتبه اعتباری کاربر در بلوبانک است.
۲۲ شهریور ۱۴۰۵
دو روی سکه شبکه بانکی: رشد ۶۸ درصدی تسهیلات و افزایش کارمزدها
رشد ۶۸ درصدی تسهیلات بانکی در کنار افزایش کارمزدها، چالشهای جدیدی برای تأمین مالی و درآمد بانکها ایجاد کرده است.
۲۱ شهریور ۱۴۰۵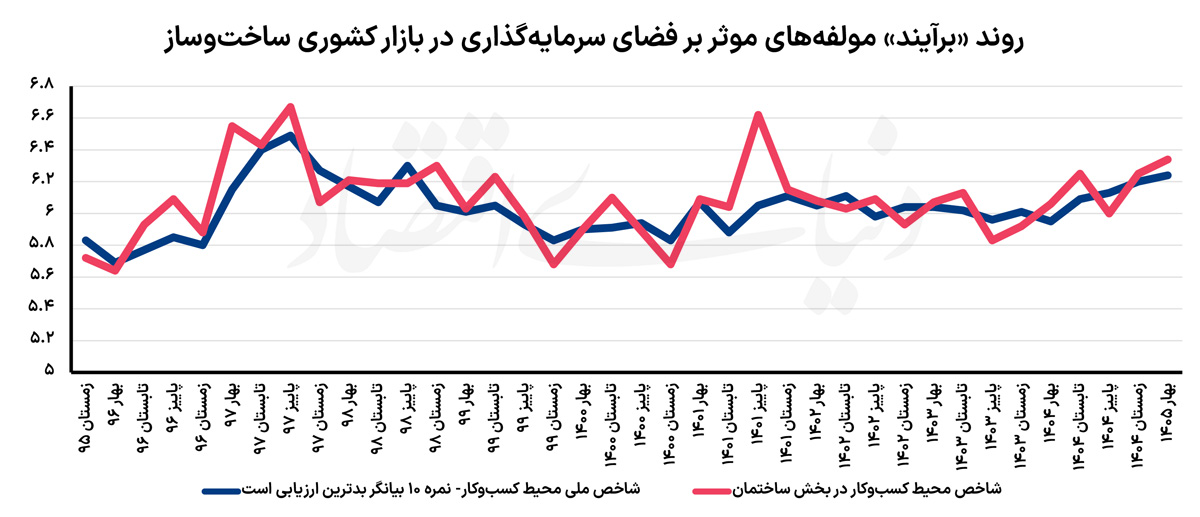
بحران در ساختوساز: ۵ مانع اصلی تولید مسکن در بهار ۱۴۰۵
موانع تولید مسکن به اوج رسید؛ ناپایداری قیمت مصالح و خشکسالی اعتباری، سازندگان را زمینگیر کرده است.
۱۶ شهریور ۱۴۰۵
جهش ۴۰ درصدی تامین مالی زنجیره تولید در بانک ملی با ابزارهای نوین
بانک ملی با استفاده از اوراق گام و برات الکترونیکی، تامین مالی زنجیره تولید را ۴۰ درصد افزایش داد.
۱۵ شهریور ۱۴۰۵چالشهای مالی و پیشرفت فیزیکی نهضت ملی مسکن در دولت چهاردهم
افزایش وام مسکن ملی به ۸۵۰ میلیون تومان در حالی است که هزینههای ساخت همچنان چالش اصلی متقاضیان است.
۱۴ شهریور ۱۴۰۵
پایان بلوکهکردن اجباری وام؛ بانکها حق ندارند بخشی از تسهیلات را مسدود کنند
بانکها دیگر اجازه ندارند بخشی از وام را بلوکه کنند؛ مگر اینکه وامگیرنده داوطلبانه سپردهگذاری کند.
۱۳ شهریور ۱۴۰۵
دیوان عدالت اداری بلوکه کردن بخشی از وام توسط بانکها را ممنوع کرد
بانکها دیگر حق ندارند بخشی از وام را بلوکه کنند یا مشتری را به افتتاح حساب اجباری مجبور کنند.
۱۲ شهریور ۱۴۰۵
چرا رشد تسهیلات بانکی به صنعت، لزوماً به معنای رونق تولید نیست؟
رشد تسهیلات بانکی به صنعت به دلیل تورم و تخصیص ناعادلانه، لزوماً به معنای افزایش ظرفیت تولید نیست.
۱۰ شهریور ۱۴۰۵
استراتژی تاپیکو: چگونه مقیاس هلدینگ به قدرت تامین مالی تبدیل میشود؟
تاپیکو با استفاده از مزیت مقیاس و ابزارهای نوین زنجیرهای، تامین مالی زیرمجموعههای خود را از تسهیلاتگیری به مدیریت استراتژیک تغییر داده است.
۱۰ شهریور ۱۴۰۵
حذف اثر منفی اختلالات بانکی از سوابق اعتباری مشتریان تا ۱۵ شهریور
مشتریان چهار بانک دارای اختلال سیستمی تا ۱۵ شهریور فرصت دارند بدهی خود را تسویه کنند تا سابقه اعتباریشان آسیب نبیند.
۱۰ شهریور ۱۴۰۵