اوراق بدهی
وقتی دولت برای پروژههای عمرانی یا شرکتهای بزرگ برای توسعه تولید به پول کلان نیاز دارند، بهجای وام گرفتن از یک بانک، از مردم وام میگیرند. آنها با انتشار اوراق بدهی، در واقع به شما یک «رسید معتبر» میدهند که طبق آن موظف میشوند پولتان را در تاریخی مشخص پس بدهند و در این مدت هم سود مشارکت شما را پرداخت کنند. در بازار ایران، این اوراق با نامهایی مثل «اخزا» (اسناد خزانه اسلامی) یا اوراق مشارکت شناخته میشوند و چون بازپرداخت آنها توسط دولت یا بانکها تضمین شده، امنترین راه برای دریافت سود ثابت هستند.\n\nاهمیت این اوراق برای شما در زمانهایی است که بازار طلا، ارز یا سهام دچار نوسان شدید و ترسناک میشود. در چنین شرایطی، خرید اوراق بدهی مثل گذاشتن پول در یک صندوق امانات است که نه تنها جایش امن است، بلکه سود مشخصی هم به آن تعلق میگیرد. برای یک سرمایهگذار ایرانی، این اوراق ابزاری است که اجازه نمیدهد ارزش پولش در صفهای خرید و فروش بورس یا تلاطمات سیاسی از بین برود و یک درآمد ماهانه یا سالانه پیشبینیشدنی را برای خانواده فراهم میکند.
چرا الان مهم است
تازهدر روزهایی که تورم بالا نرخ تأمین مالی را در بازار سرمایه ایران بهشدت افزایش داده، بحث بر سر اوراق بدهی داغ شده است. دولت برای جبران کسری بودجه به این ابزار تکیه کرده که از یک سو فشار مالی را به آینده منتقل میکند و از سوی دیگر، با تغییر نرخهای بهره جهانی و نوسان بازارهای موازی، جذابیت و ریسک این اوراق برای حفظ ارزش دارایی ایرانیان به چالش کشیده شده است.
آخرین اخبار با این مفهوم
هوش مصنوعی؛ پیشرانِ رشد یا پاشنه آشیلِ بازارهای مالی؟
رشد هوش مصنوعی با افزایش نرخ بهره، هزینه تأمین مالی خود را گران کرده و پایداری بازار را تهدید میکند.
۱۵ مهر ۱۴۰۵
تغییر استراتژی فدرالرزرو: توقف عجله برای افزایش نرخ بهره
فدرالرزرو با مشاهده کندی بازار کار، موضع خود را برای افزایش نرخ بهره تعدیل کرده و به دنبال صبر بیشتر است.
۱۵ مهر ۱۴۰۵
چرا نرخهای تامین مالی در بازار سرمایه بالاست؟ پیامد ناگزیر اقتصاد تورمی
نرخهای بالای تامین مالی در بازار سرمایه، پیامد ناگزیر اقتصاد تورمی و جبران ریسک نااطمینانی برای سرمایهگذاران است.
۱۴ مهر ۱۴۰۵
پارادوکس بدهی امن: چرا اوراق خزانهداری آمریکا به منبع ریسک تبدیل شده است؟
افزایش بدهی آمریکا برای تامین امنیت مالی جهان، خود به تهدیدی برای اعتبار این دارایی امن تبدیل شده است.
۱۱ مهر ۱۴۰۵
بدهی دولت؛ ابزار توسعه یا بار مالی بر دوش نسلهای آینده؟
بدهی دولت تنها زمانی مفید است که به دارایی مولد تبدیل شود، نه اینکه صرف هزینههای جاری شود.
۹ مهر ۱۴۰۵
تداوم قدرت خریداران در بورس؛ آیا بازار با نسبت ۳.۷۲ گران است؟
بازار سهام با ورود ۴.۷ همت پول حقیقی به رشد خود ادامه میدهد؛ تحلیل نسبت ارزشگذاری بازار به اوراق بدهی در جریان است.
۸ مهر ۱۴۰۵
بازار سرمایه؛ پادزهر تورم یا کاتالیزور سفتهبازی؟
بازار سرمایه با هدایت نقدینگی به تولید و تامین مالی غیرتورمی دولت، میتواند به مهار تورم کمک کند.
۷ مهر ۱۴۰۵
تغییر ذائقه جهانی: کوچ سرمایهگذاران از اوراق بدهی به بورس آمریکا
سرمایهگذاران جهانی با خروج از اوراق بدهی، رکورد بیسابقهای در خرید سهام آمریکا ثبت کردند.
۴ مهر ۱۴۰۵
رکورد تاریخی ۹۴۲ میلیارد دلاری ورود سرمایه خارجی به بازار سهام آمریکا
سرمایهگذاران خارجی با چرخش از اوراق بدهی به سهام، ۹۴۲ میلیارد دلار نقدینگی وارد بازار آمریکا کردند.
۴ مهر ۱۴۰۵
اوجگیری نرخ وام مسکن در آمریکا؛ تورم قدرت خرید خانوارها را کاهش داد
افزایش تورم و بازده اوراق خزانهداری، نرخ وام مسکن در آمریکا را به بالاترین سطح یک سال اخیر رساند.
۲۶ شهریور ۱۴۰۵
توقف انتشار اوراق سلف ارزی؛ بانک مرکزی دست بورس کالا را بست
بانک مرکزی با تأکید بر صلاحیت انحصاری خود، انتشار اوراق سلف ارزی در بورس کالا را متوقف کرد.
۲۵ شهریور ۱۴۰۵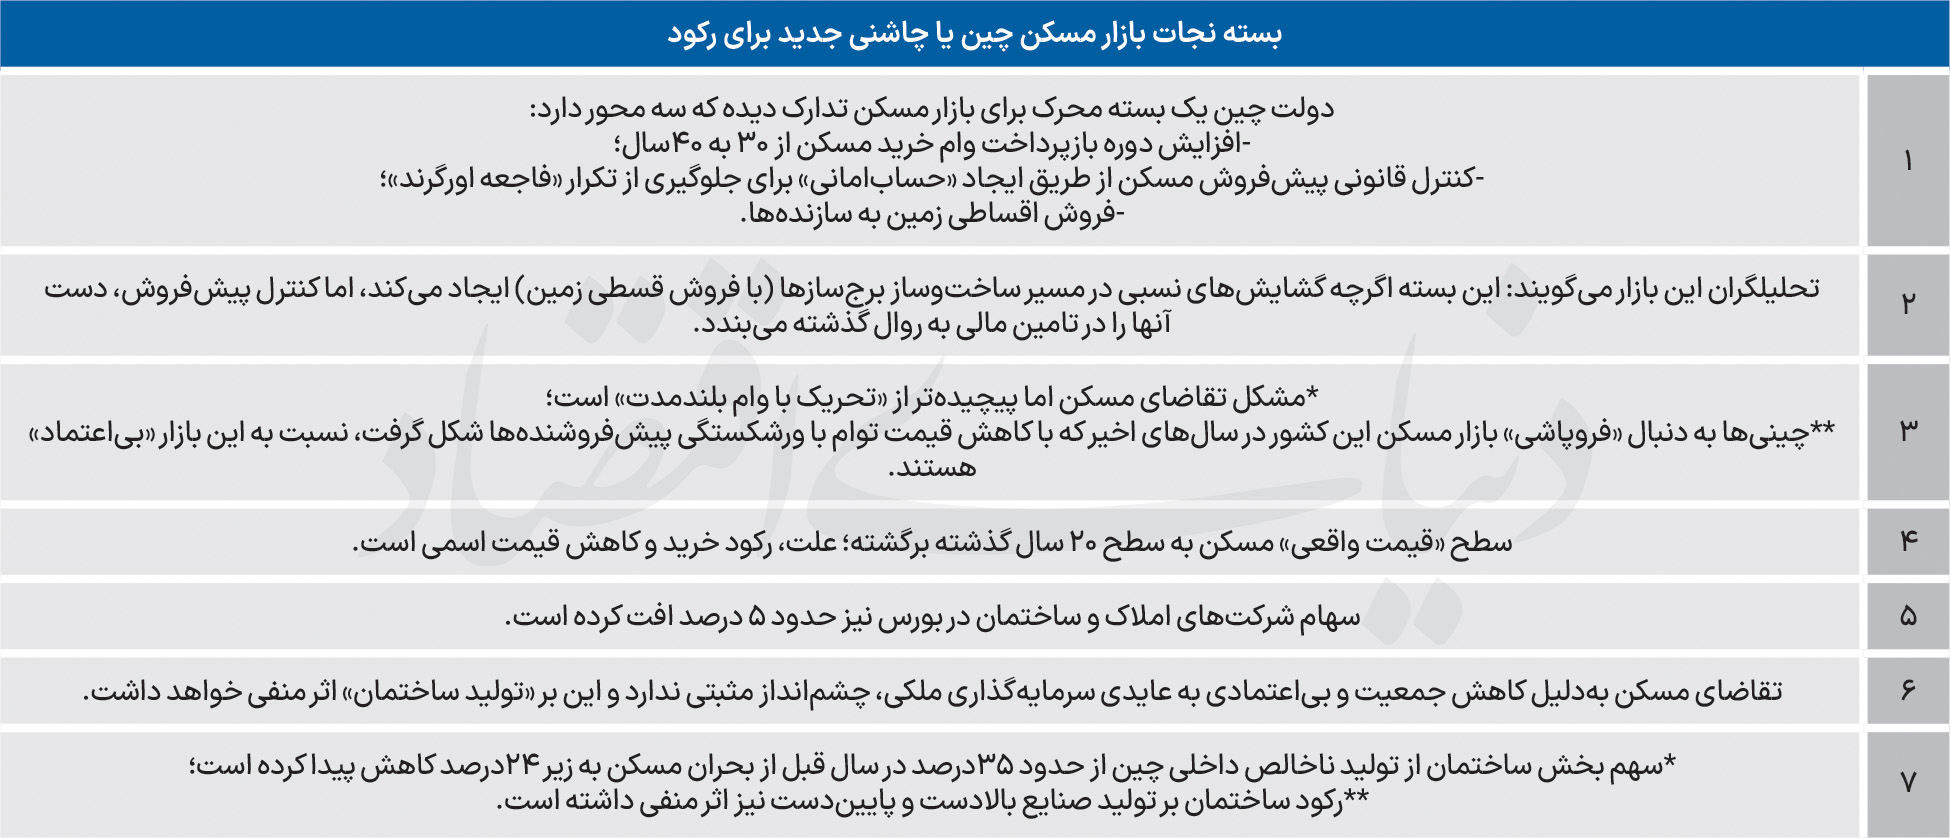
قمار چین با مسکن: جراحی ساختاری برای مهار بحران یا تشدید رکود؟
چین با تغییر مدل تامین مالی مسکن و افزایش نظارت، سعی در مهار بحران دارد، اما رکود تقاضا همچنان پابرجاست.
۲۴ شهریور ۱۴۰۵
چرا نرخ بهره در ایران ناگزیر به صعود است؟
نرخ بهره در ایران تحت فشار عوامل بنیادی در حال صعود است و سرکوب آن تنها به رانت و ناکارآمدی میانجامد.
۲۲ شهریور ۱۴۰۵
چرا نرخ بهره در ایران ناگزیر به صعود است؟
نرخ بهره در ایران به دلیل فشارهای بنیادی در حال صعود است و سیاستگذار باید به جای سرکوب، آن را تدریجی اصلاح کند.
۲۲ شهریور ۱۴۰۵
چرا بورس تهران در مسیر صعودی قرار دارد؟ تحلیل چشمانداز شاخص کل
بورس تهران با ارزندگی ذاتی و نسبت P/E پایین، ظرفیت جذب نقدینگی و رشد تا ۷.۵ میلیون واحد را دارد.
۲۱ شهریور ۱۴۰۵
بورس در مسیر رشد؛ آیا شاخص کل از بنیادهای اقتصادی جدا شده است؟
رشد بورس فعلی برخلاف سال ۱۳۹۹ هنوز با بنیادهای اقتصادی قابل توضیح است، اما خطر جدایی قیمت از ارزش وجود دارد.
۲۱ شهریور ۱۴۰۵
رکوردشکنی فاینتک در تأمین مالی؛ از ۵۰ هزار میلیارد ریال تأمین مالی جمعی تا صندوقهای خصوصی
فاینتک با رکورد ۵۰ هزار میلیارد ریال تأمین مالی جمعی، پیشرو در ابزارهای نوین بازار سرمایه ایران است.
۱۸ شهریور ۱۴۰۵
چشمانداز اقتصاد ایران در سایه تحریم؛ دو سناریوی هاشم پسران برای آینده
پژوهش جدید هاشم پسران، دو سناریوی «اقتصاد محاصرهشده» و «صلح سرد» را برای آینده اقتصاد ایران ترسیم میکند.
۱۶ شهریور ۱۴۰۵
خیز بورس به سوی ۷ میلیون واحد؛ چرا نقدینگی به بازار سهام بازگشت؟
رشد چشمگیر بورس با ورود پول حقیقی و کاهش جذابیت داراییهای بدون ریسک به دلیل نرخ بهره حقیقی منفی.
۱۶ شهریور ۱۴۰۵
مثلث تنگنای تولید: چرا نقدینگی به کارخانهها نمیرسد؟
کسری بودجه و ناترازی بانکی، منابع مالی را از دسترس تولید خارج و به سمت دولت هدایت کرده است.
۱۵ شهریور ۱۴۰۵