قمار چین با فروپاشی مسکن

قمار چین با مسکن: جراحی ساختاری برای مهار بحران یا تشدید رکود؟

مسکن، ساختمان و زیرساختسیاستگذاری و اقتصاد کلان۲۴ شهریور ۱۴۰۵ دنیای اقتصاد

چین با تغییر مدل تامین مالی مسکن و افزایش نظارت، سعی در مهار بحران دارد، اما رکود تقاضا همچنان پابرجاست.

چطور چین با تغییر مدل تامین مالی مسکن، در حال تبدیل کردن بازار خود از یک موتور رشد به یک میدان مین برای سرمایه‌گذاران است؟

پاسخ را از دستیار بپرس

نکات کلیدی خبر

۱
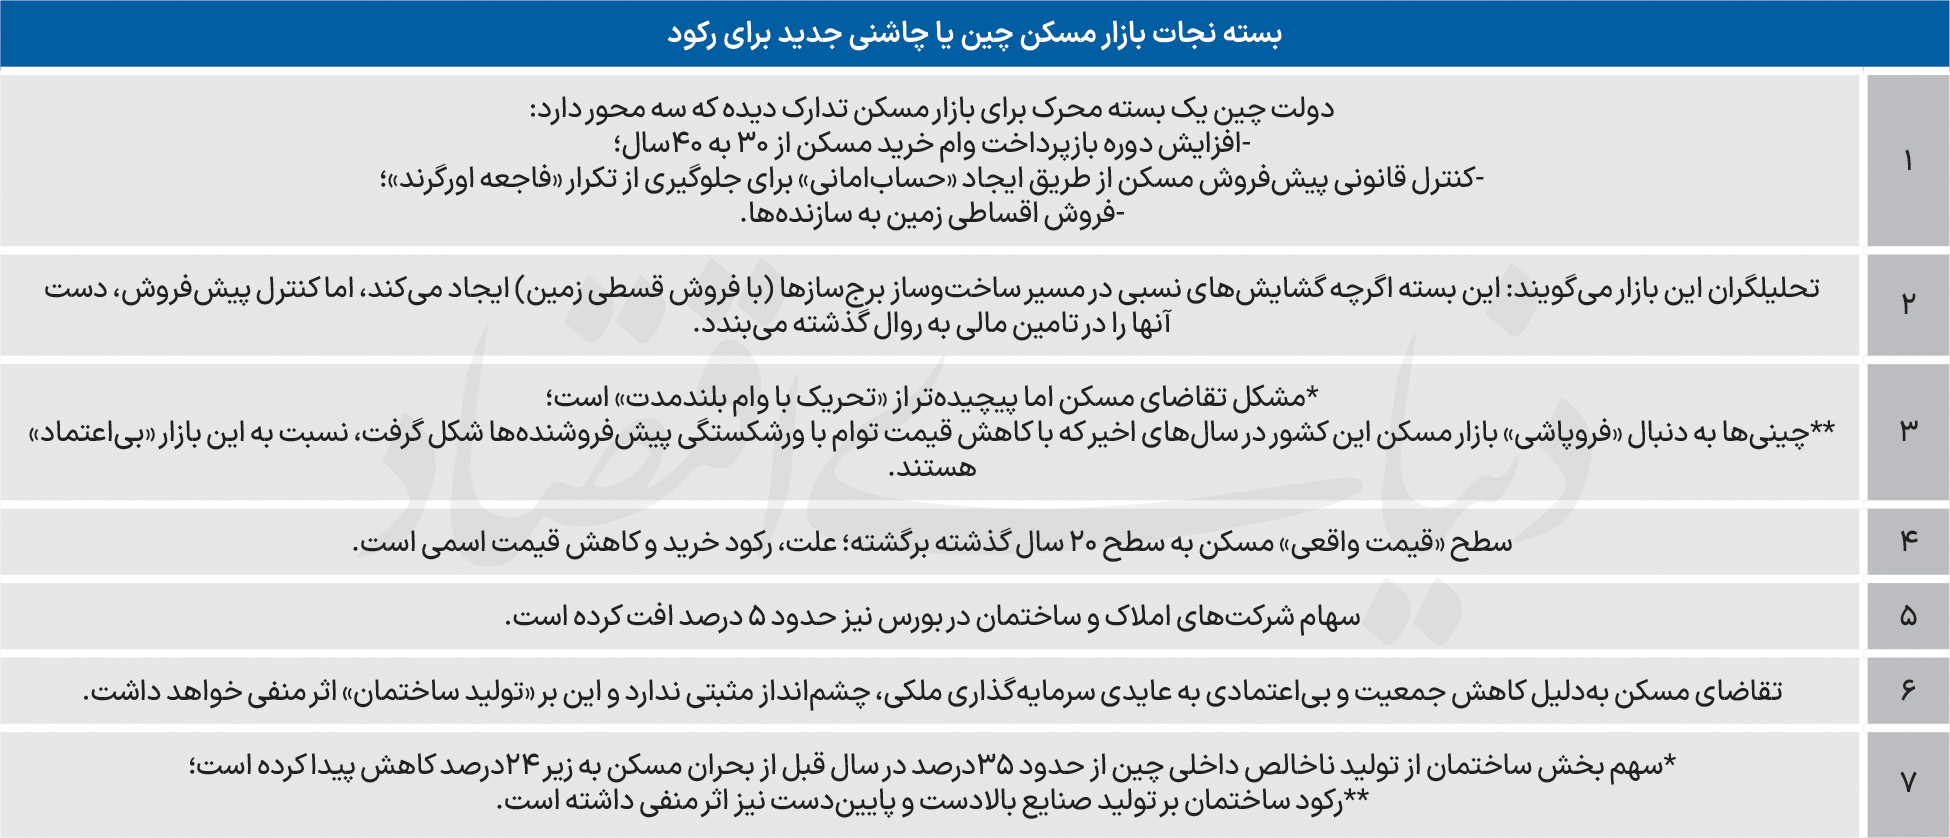
چین با معرفی وام‌های ۴۰ ساله و نظارت سخت‌گیرانه بر پیش‌فروش، سعی در مهار بحران مسکن دارد.
۲
این سیاست‌ها با هدف جلوگیری از تکرار فجایعی مانند اورگرند، دسترسی سازندگان به وجوه پیش‌فروش را محدود می‌کند.
۳
بازار به این تغییرات واکنش منفی نشان داده و سرمایه‌گذاران نگران کمبود نقدینگی برای سازندگان خصوصی هستند.
۴
قواعد جدید به نفع شرکت‌های دولتی است و می‌تواند منجر به ادغام یا خروج بازیگران کوچک خصوصی شود.
۵
با وجود این اصلاحات، ضعف تقاضای مصرف‌کننده و رکود اقتصادی همچنان موانع اصلی احیای بازار هستند.

چرا این خبر مهم است؟

بحران مسکن در چین به دلیل ابعاد عظیم آن، بر رشد اقتصادی جهانی و قیمت کامودیتی‌ها تأثیر مستقیم دارد و می‌تواند الگوی مدیریت بحران برای سایر کشورها باشد.

نکات پنهان خبر

تغییر مدل تامین مالی مسکن در چین، یک جراحی ساختاری است که عملاً دوران رشد بی‌مهابای بخش خصوصی در مسکن را پایان داده و بازار را به سمت انحصار دولتی سوق می‌دهد.

منتظر چه باید بود؟

باید پیگیری کرد که آیا انضباط مالی جدید باعث ورشکستگی گسترده سازندگان خصوصی می‌شود یا دولت موفق به مدیریت این گذار خواهد شد.

پژواک تاریخی

سقوط اورگرند و بحران واحدهای نیمه‌تمام در سال‌های اخیر که منجر به تغییر رویکرد نظارتی دولت چین شد.

این خبر چگونه به شما اثر می‌گذارد؟

بیشترین تاثیر این خبر بر چیست؟

انبوه‌سازان بخش خصوصی
محدودیت در دسترسی به نقدینگی و افزایش هزینه‌های تامین مالی.
شرکت‌های دولتی مسکن
بهره‌مندی از اعتبار دولتی و نرخ بهره پایین‌تر نسبت به بخش خصوصی.
خریداران مسکن
کاهش فشار اقساط ماهانه در کنار ریسک‌های ناشی از رکود بازار.

مفاهیم اقتصادی این خبر

معنای هر مفهوم را در دانشنامه بخوانید
۱

آینده مسکن در چین با تعهدات ۴۰ ساله خریداران به سرنوشت اقتصادی کشور گره خورده است.

۲

بانک‌ها مجاز به اعطای وام‌های ۴۰ ساله مسکن برای کاهش فشار بر خریداران شدند.

۳

دوره بازپرداخت وام‌های توسعه‌ای و اقساطی شدن بهای زمین برای سازندگان تسهیل شد.

۴

دولت چین با پارادوکس کاهش فشار بر خریداران و افزایش نظارت بر سازندگان روبروست.

۵

الگوی پیش‌فروش که موتور رشد بود، با سوءاستفاده غول‌هایی مثل اورگرند به بحران تبدیل شد.

۶

سقوط اورگرند و حبس ابد بنیان‌گذار آن، درسی برای نظارت دقیق‌تر بر گردش وجوه بود.

۷

مقررات جدید، استفاده از وجوه پیش‌فروش را محدود و منوط به پیشرفت پروژه کرده است.

۸

محدودیت دسترسی به پیش‌پرداخت‌ها، فشار نقدینگی شدیدی بر سازندگان مسکن وارد می‌کند.

۹

بازار مسکن با بدبینی به این اصلاحات واکنش نشان داد و سهام سازندگان سقوط کرد.

۱۰

گره خوردن شریان حیات بازار به پیش‌فروش، تغییر مدل تامین مالی را به شوکی بزرگ تبدیل کرده است.

۱۱

سازندگان ناچار به اتکا به منابع داخلی هستند که منجر به افت سرمایه‌گذاری در بخش مسکن شده است.

۱۲

قواعد جدید به نفع شرکت‌های دولتی و به ضرر بخش خصوصی تمام می‌شود.

۱۳

داده‌های ژوئیه ۲۰۲۶ نشان‌دهنده تداوم رکود و کاهش قیمت مسکن در چین است.

۱۴

رکود مسکن به کل اقتصاد سرایت کرده و رشد اقتصادی چین را به پایین‌ترین سطح رسانده است.

۱۵

وضعیت بازار مسکن در چین ناهمگون و به صورت احیای K‌شکل در شهرهای مختلف است.

۱۶

ضعف تقاضای موثر، مانع اصلی احیای بازار مسکن با وجود بسته‌های حمایتی است.

۱۷

توفیق راهبرد جدید چین به تعادل میان مهار ریسک مالی و احیای تقاضای واقعی وابسته است.

آمار کلیدی

۴۰ سال
سقف جدید دوره بازپرداخت وام مسکن در چین
۲.۰۴ تریلیون یوآن
منابع حاصل از پیش‌فروش و وام مسکن در هفت ماه نخست ۲۰۲۶
۴۴.۶ درصد
سهم منابع پیش‌فروش از کل تامین مالی سازندگان
۱۹.۲ درصد
کاهش سرمایه‌گذاری در ساخت و توسعه املاک در هفت ماه نخست ۲۰۲۶

نهادهای کلیدی خبر

چین
اورگرند- نماد بحران مالی و فروپاشی در بازار مسکن چین
هوی کا یان- بنیان‌گذار اورگرند
CSI300- شاخص املاک و مستغلات
دستیار هوشمند