نرخ بهره بدون ریسک
همچنین: نرخ سود بدون ریسک، بازده بدون ریسک، نرخ بازده بدون ریسک، نرخ بدون ریسک
نرخ بهره بدون ریسک در واقع کفِ انتظاری است که هر سرمایهگذار از سود پول خود دارد. این نرخ به پولی تعلق میگیرد که در جایی با امنیت بسیار بالا (مثل خزانه دولت) گذاشته شده و احتمال اینکه اصل و سود آن پرداخت نشود، نزدیک به صفر است. وقتی شما پولتان را در بانک میگذارید یا اوراق گام و اخزا میخرید، در حقیقت دارید با نرخ بدون ریسک فعالیت میکنید چون خیالتان راحت است که در سررسید، مبلغ مشخصی به حساب شما واریز میشود.
اهمیت این نرخ در زندگی روزمره زمانی مشخص میشود که بخواهید بین خرید سهام، ملک یا نگهداری پول در بانک تصمیم بگیرید. اگر نرخ سود بانکی یا اوراق دولتی در ایران بالا برود، تمایل مردم به ریسک کردن در بورس یا تولید کم میشود، چون ترجیح میدهند بدون هیچ استرسی همان سود تضمینشده را بگیرند. در واقع این نرخ، خطکشِ اصلی برای سنجش ارزش سایر داراییهاست؛ یعنی هر سرمایهگذاری دیگری در ایران باید سودی بسیار بالاتر از این نرخ داشته باشد تا خطرِ از دست رفتن سرمایه را برای شما جبران کند.
چرا الان مهم است
تازهدر روزهای اخیر، رسیدن نرخ بازدهی اسناد خزانه (اخزا) به مرز ۴۰ تا ۴۲ درصد، «نرخ بهره بدون ریسک» را به داغترین بحث بازار تبدیل کرده است. وقتی دولت چنین سودی را تضمین میکند، جذابیت خرید سهام در بورس زیر سؤال میرود. سرمایهگذاران حالا با نگاه به نسبت P/E بازار، در حال سنجش این هستند که آیا ریسکِ بورس در برابر این سودِ نقد و بیدردسر میارزد یا خیر.
آخرین اخبار با این مفهوم
دولت و بورس؛ چرا اعتماد سرمایهگذار مهمتر از حمایت از شاخص است؟
دولت باید برای رونق پایدار بورس، به جای مداخلات قیمتی، بر پیشبینیپذیری قواعد و حفظ اعتماد سرمایهگذاران تمرکز کند.
۱۳ مهر ۱۴۰۵
آیا نرخ سود ۴۲ درصدی اخزا، بورس را به زانو درمیآورد؟
با وجود نرخ سود ۴۲ درصدی اوراق، نرخ بهره حقیقی منفی مانع از خروج گسترده سرمایه از بورس میشود.
۶ مهر ۱۴۰۵
تغییر ریتم بورس؛ گذار از رشد هیجانی به انتخاب بنیادی
بورس تهران با عبور از رشد هیجانی، به سمت انتخاب سهام بنیادی بر اساس گزارشهای ششماهه حرکت میکند.
۴ مهر ۱۴۰۵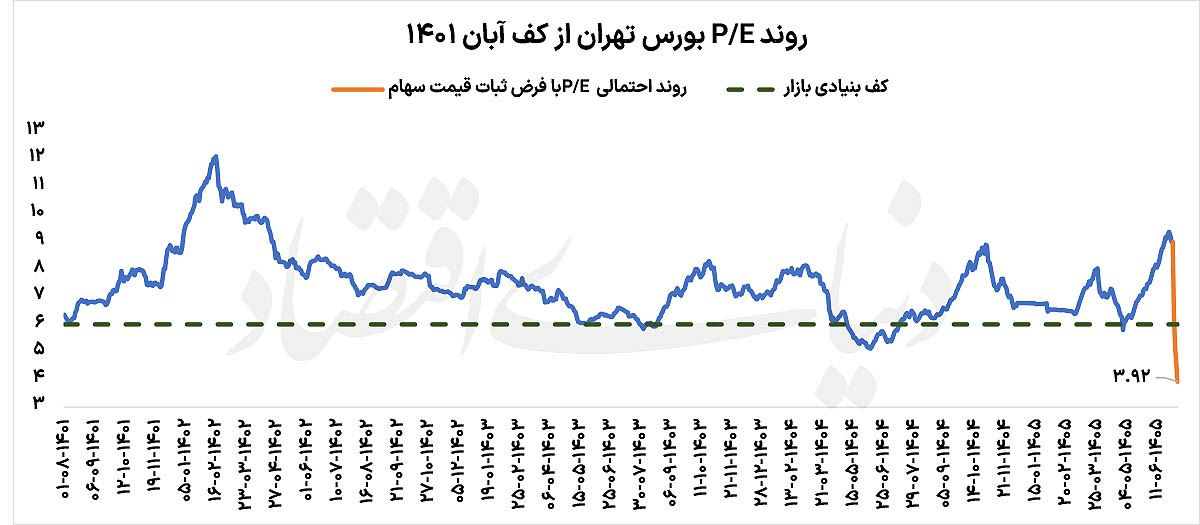
آیا بورس هنوز ارزان است؟ تحلیل نسبتهای P/E برای ورود به بازار
با عبور P/E از سطوح تاریخی، ورود به بورس نیازمند رصد دقیق سودآوری شرکتها و نرخ بهره است.
۳۰ شهریور ۱۴۰۵
چرا بورس ایران به جای رشد واقعی، در حال تعدیل اسمی است؟
رشد بورس ایران نه ناشی از رونق اقتصادی، بلکه بازتابی از تورم و تعدیل اسمی متغیرهاست.
۲۴ شهریور ۱۴۰۵
چرا مقایسه بورس ۱۴۰۵ با ۱۳۹۹ بدون تعدیل تورمی گمراهکننده است؟
مقایسه اسمی بورس ۱۴۰۵ با ۱۳۹۹ به دلیل تورم و رشد نقدینگی، بدون تعدیل دادهها فاقد اعتبار تحلیلی است.
۱۷ شهریور ۱۴۰۵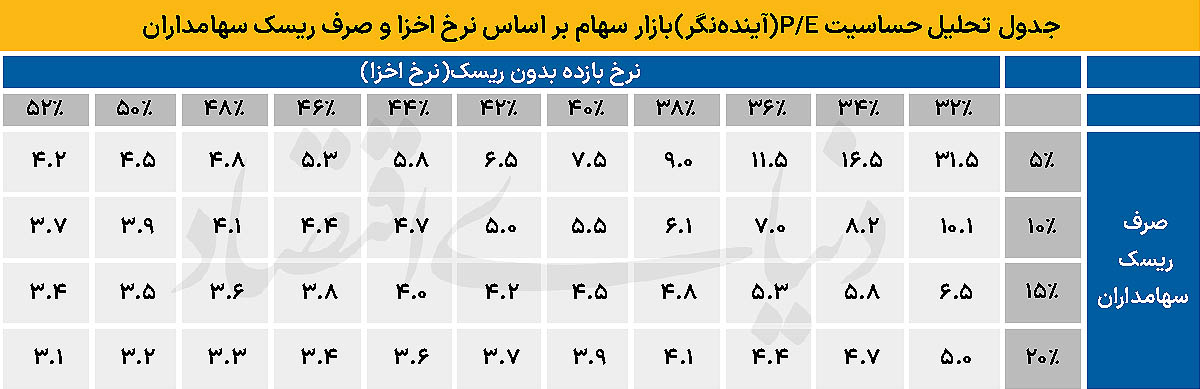
بورس در دوراهی ارزندگی؛ تحلیل نسبت P/E در سایه نرخ بهره ۴۰ درصدی و مذاکرات
بورس تهران میان ارزندگی بنیادی (P/E=5) و فشار نرخ بهره ۴۰ درصدی، در انتظار سیگنال مذاکرات سیاسی برای تعیین مسیر است.
۸ تیر ۱۴۰۵
چرا واقعیسازی نرخ سود بانکی تهدیدی برای بورس نیست؟
افزایش نرخ سود بانکی صرفاً همگامسازی با نرخ ۴۰ درصدی فعلی بازار است و شوک جدیدی به ارزشگذاری بورس وارد نمیکند.
۶ تیر ۱۴۰۵