قرضالحسنه
قرضالحسنه در واقع سادهترین شکل قرارداد مالی در بانکداری ایران است که بر پایه خیرخواهی بنا شده؛ به این معنا که سپردهگذار پولی را بدون انتظار دریافت سود در بانک میگذارد تا بانک آن را به افراد نیازمند وام بدهد. در این میان، بانک حق ندارد سودی از وامگیرنده بگیرد و فقط مبلغی جزئی به عنوان کارمزد برای تأمین هزینههای اداری و حقوق کارکنان شعبه دریافت میکند. این تفاوت اصلی قرضالحسنه با وامهای عادی است که نرخ سودهای بالایی دارند.
برای مردم ایران، قرضالحسنه ملموسترین راه برای عبور از بنبستهای مالی کوچک است. وامهای ازدواج، فرزندآوری و ودیعه مسکن که دولتها بر آن تأکید دارند، از همین مسیر تأمین میشوند. با این حال، به دلیل تورم بالا، ارزش پولی که در این حسابها ذخیره میشود به مرور کاهش مییابد؛ به همین دلیل بانکها با روشهایی مثل قرعهکشی و جوایز نقدی سعی میکنند مردم را به نگه داشتن پول در این حسابها تشویق کنند تا چرخه وامدهی به متقاضیان متوقف نشود.
چرا الان مهم است
تازهاین روزها قرضالحسنه فراتر از یک سنت مذهبی، به تنها پناهگاه معیشتی برای تشکیل خانواده و تابآوری کسبوکارهای آسیبدیده تبدیل شده است. با وجود پرداخت مبالغ کلان توسط بانکهای بزرگ، صفهای طولانی وام ازدواج و فرزندآوری نشان از ناترازی منابع دارد. همزمان، اصلاح قوانین بانک مرکزی برای افزایش سقف این وامها، تلاش برای پاسخ به عطشِ نقدینگیِ ارزان در بدنه جامعه است.
آخرین اخبار با این مفهوم
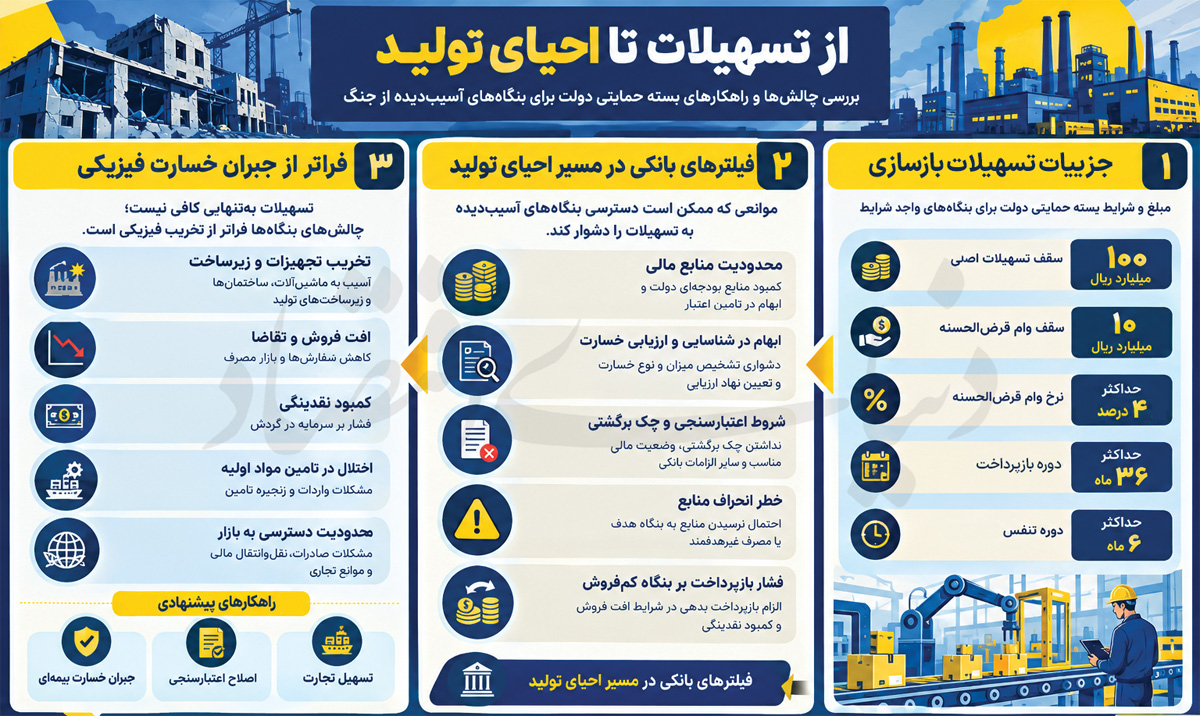
چالشهای اجرایی بسته حمایتی دولت برای بنگاههای آسیبدیده از جنگ
بسته حمایتی دولت برای بنگاههای آسیبدیده از جنگ با چالشهای تامین مالی و فیلترهای بانکی روبروست.
۱۸ مهر ۱۴۰۵
صف طولانی وامهای تکلیفی؛ نیمی از متقاضیان ازدواج و فرزندآوری همچنان در انتظار
بیش از نیمی از متقاضیان وامهای ازدواج و فرزندآوری به دلیل عملکرد شبکه بانکی همچنان در صف انتظار هستند.
۱۸ مهر ۱۴۰۵
تغییرات جدید بانک مرکزی برای صندوقهای قرضالحسنه؛ از افزایش سقف وام تا درگاه پرداخت
بانک مرکزی با ابلاغ دستورالعمل جدید، سقف وام قرضالحسنه را به ۱.۵ میلیارد ریال افزایش و محدودیتهای دیجیتال را کاهش داد.
۱۵ مهر ۱۴۰۵
جهش ۵۶ درصدی تسهیلات بانک کشاورزی در آذربایجان شرقی
بانک کشاورزی آذربایجان شرقی با رشد ۵۶ درصدی، ۵۰ هزار میلیارد ریال تسهیلات در نیمه نخست ۱۴۰۵ پرداخت کرد.
۱۳ مهر ۱۴۰۵
پرداخت ۲۶ هزار میلیارد تومان وام ازدواج توسط بانک ملی در نیمه نخست ۱۴۰۵
بانک ملی در شش ماه نخست ۱۴۰۵ با دو برابر کردن سهمیه، ۲۶ همت وام ازدواج به ۷۸ هزار نفر پرداخت کرد.
۷ مهر ۱۴۰۵
بانک ملی در ۶ ماه نخست سال ۱۴۰۵ بیش از ۲۶ هزار میلیارد تومان وام ازدواج پرداخت کرد
بانک ملی در نیمه اول سال ۱۴۰۵ با دو برابر شدن سهمیه تکلیفی، ۲۶ همت وام ازدواج پرداخت کرد.
۵ مهر ۱۴۰۵
توسعه خدمات ارزی و شرکتی در بانک قرضالحسنه مهر ایران
بانک مهر ایران با گسترش خدمات ارزی و ضمانتنامهای، دامنه فعالیتهای خود را برای حمایت از کسبوکارها توسعه میدهد.
۳۰ شهریور ۱۴۰۵
پاسخ بانک مرکزی به شبهات آماری: پرداخت ۲۷۳ همت تسهیلات تکلیفی تا پایان شهریور
بانک مرکزی با ارائه آمار دقیق، ادعای دروغپردازی در پرداخت ۲۷۳ همت تسهیلات تکلیفی را تکذیب کرد.
۲۹ شهریور ۱۴۰۵
رشد ۴۵ درصدی پرداخت وام ازدواج؛ بانک مرکزی ادعای بیشاظهاری را رد کرد
بانک مرکزی با رد ادعای بیشاظهاری، از رشد ۴۵ درصدی پرداخت وام ازدواج در سال جاری خبر داد.
۲۹ شهریور ۱۴۰۵
آغاز پرداخت وام ۵۰ میلیونی قرضالحسنه به ۱۲ هزار کیشوند
سازمان منطقه آزاد کیش به ۱۲ هزار نفر از اقشار آسیبپذیر وام ۵۰ میلیون تومانی قرضالحسنه پرداخت میکند.
۲۴ شهریور ۱۴۰۵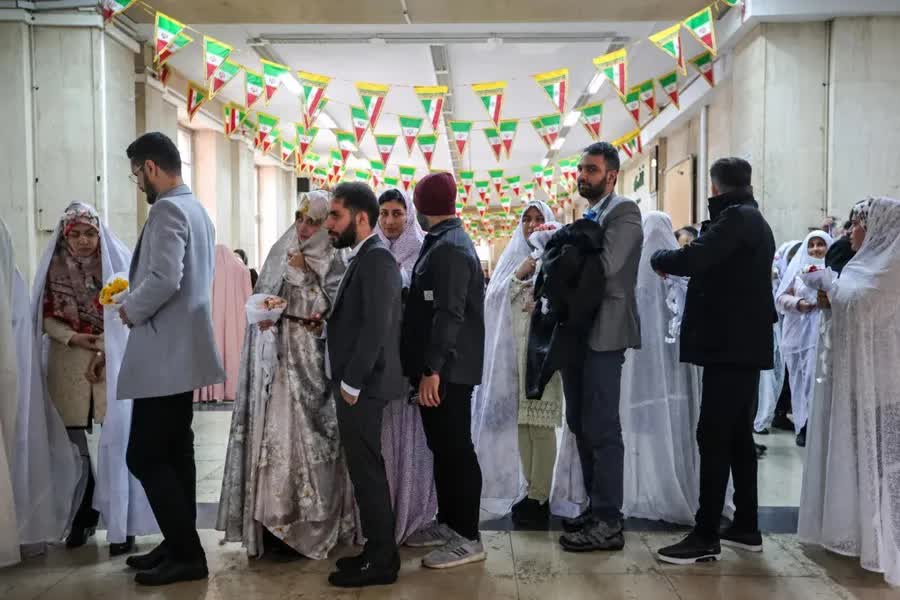
بحران صف میلیونی وام ازدواج؛ چرا شبکه بانکی از پس تکالیف خود برنمیآید؟
صف میلیونی وام ازدواج، نماد ناترازی بانکی و اولویتبندی غلط در تخصیص منابع است که نیازمند اصلاحات ساختاری است.
۲۴ مرداد ۱۴۰۵عملکرد بانک مهر ایران در پرداخت ۱۵ هزار وام ازدواج و فرزندآوری
بانک مهر ایران در ۴ ماه نخست سال ۱۴۰۵، ۱۵ هزار فقره وام ازدواج و فرزندآوری پرداخت کرد.
۹ مرداد ۱۴۰۵
تمدید خودکار قراردادهای اجاره تا سال ۱۴۰۵؛ سقف افزایش بها ۲۵ درصد تعیین شد
قراردادهای اجاره تا پایان ۱۴۰۵ خودکار تمدید میشوند و افزایش بها محدود به ۲۵ درصد است، مگر در ۴ مورد خاص.
۱ تیر ۱۴۰۵
تمدید خودکار قراردادهای اجاره در سال ۱۴۰۵ با سقف افزایش ۲۵ درصدی تصویب شد
تمدید اجباری قراردادهای اجاره در سال ۱۴۰۵ با سقف ۲۵ درصد افزایش قیمت توسط سران قوا تصویب شد.
۱ تیر ۱۴۰۵