وام ساخت مسکن
این وام در واقع کمکهزینهای است که بانک به جای خرید خانه آماده، برای «ساختن» آن در اختیار شما میگذارد. در ایران، بانکهای عامل این پول را بر اساس تعداد واحدها و سهمیه طرحهای حمایتی یا آزاد تخصیص میدهند. نکته کلیدی اینجاست که کل مبلغ وام یکجا به حساب شما واریز نمیشود؛ بلکه کارشناس بانک در مراحل مختلف مثل پایان سفتکاری یا نازککاری از پروژه بازدید میکند و در صورت تأیید پیشرفت فیزیکی، بخش بعدی پول را آزاد میکند.
در اقتصاد تورمی ایران، دریافت این وام یک مسابقه تمامعیار با زمان است. از آنجا که قیمت مصالحی مثل میلگرد و سیمان مدام تغییر میکند، هرچه سریعتر گرفتنِ اقساط وام میتواند از توقف پروژه جلوگیری کند. مزیت بزرگ این تسهیلات برای خانوادههای ایرانی این است که پس از تکمیل ساختمان، کل بدهی به «فروش اقساطی» تبدیل شده و فرد میتواند در خانهای که خودش ساخته، با اقساط طولانیمدت زندگی کند؛ در حالی که ارزش ملک ساخته شده معمولاً بسیار بیشتر از مجموع اصل و سود وام خواهد بود.
چرا الان مهم است
تازهبا افزایش هزینههای ساختوساز در ایران، وامهای دولتی تنها راه خانهدار شدن بسیاری از مردم شده است. تمرکز اخیر اخبار بر تسهیلات ۵۰۰ میلیون تومانی مسکن روستایی نشان میدهد که متقاضیان برای مقابله با تورم مصالح، به دنبال سقفهای جدید اعتباری هستند تا بتوانند پروژههای نیمهتمام خود را به سرانجام برسانند یا نوسازی خانههای قدیمی را آغاز کنند.
آخرین اخبار با این مفهوم
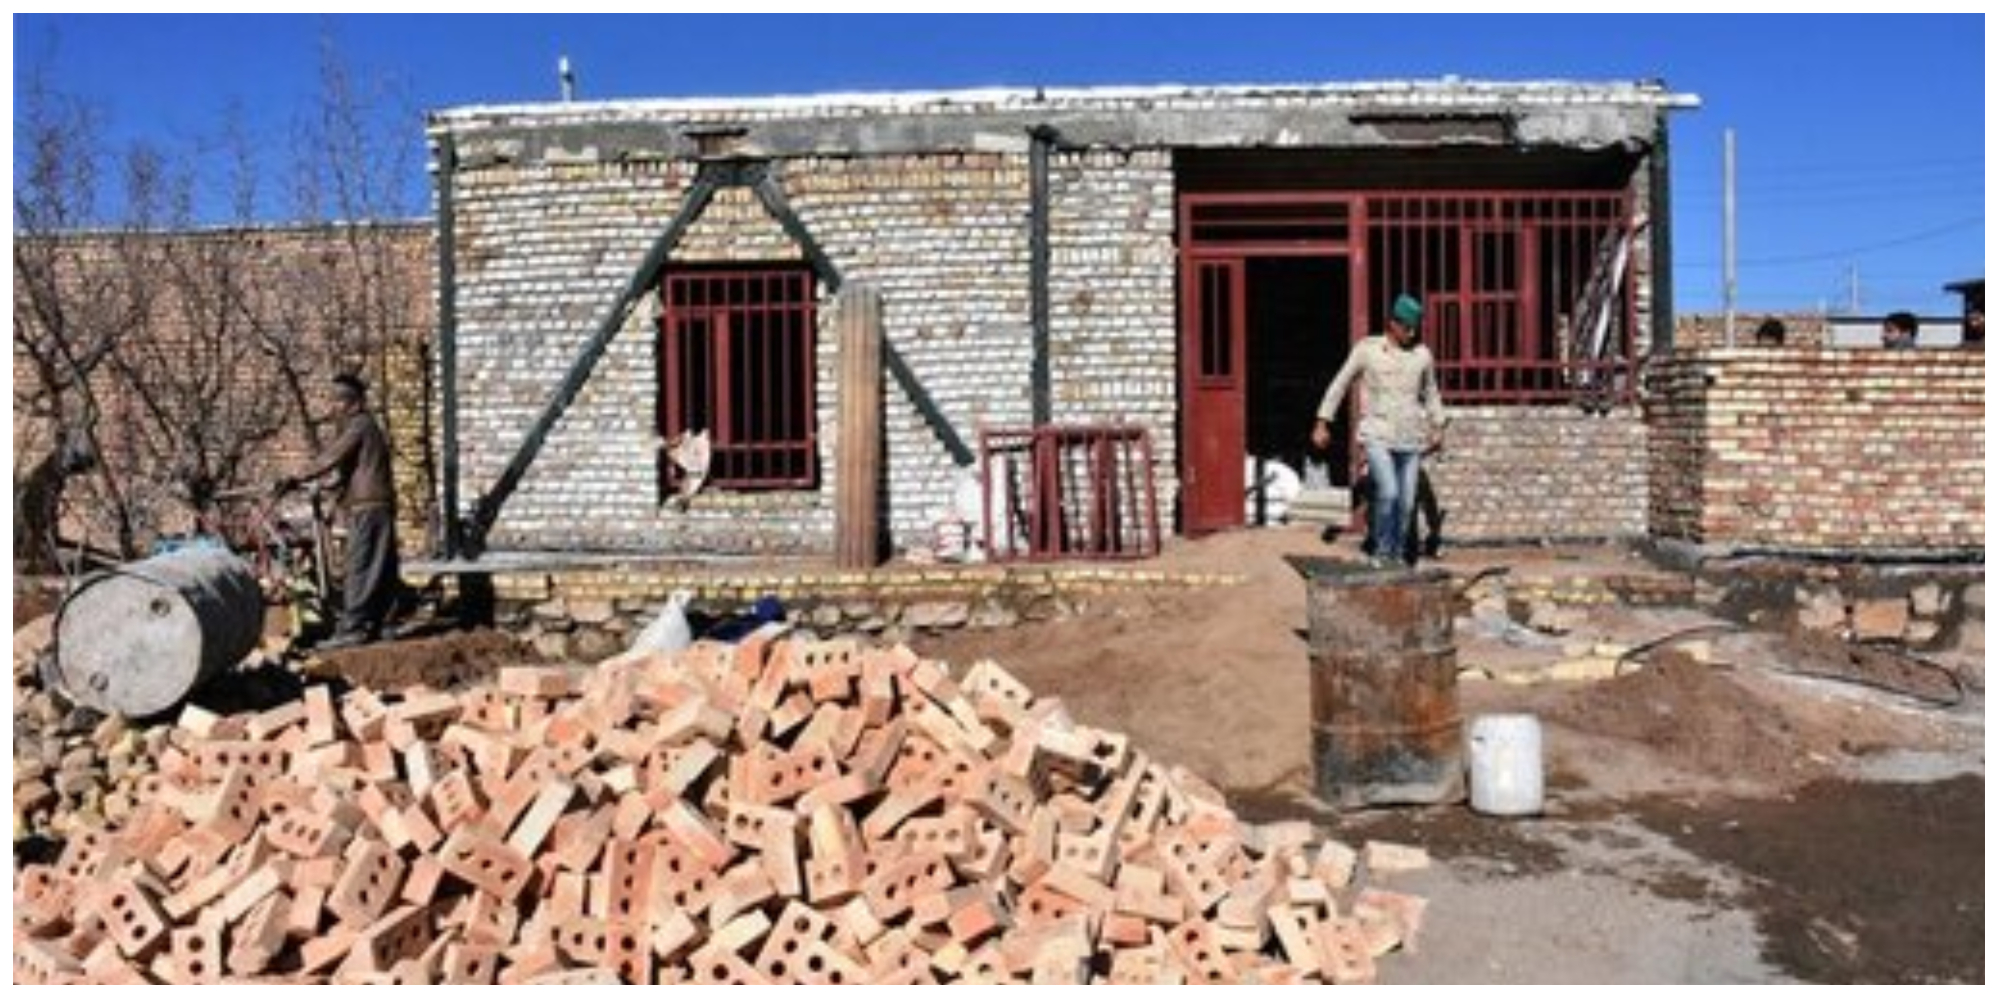
راهنمای جامع دریافت وام ۵۰۰ میلیونی مسکن روستایی و شرایط آن
وام ۵۰۰ میلیونی مسکن روستایی با کارمزد ۵ درصد و بازپرداخت ۲۰ ساله برای واجدین شرایط قابل دریافت است.
۱۹ مهر ۱۴۰۵