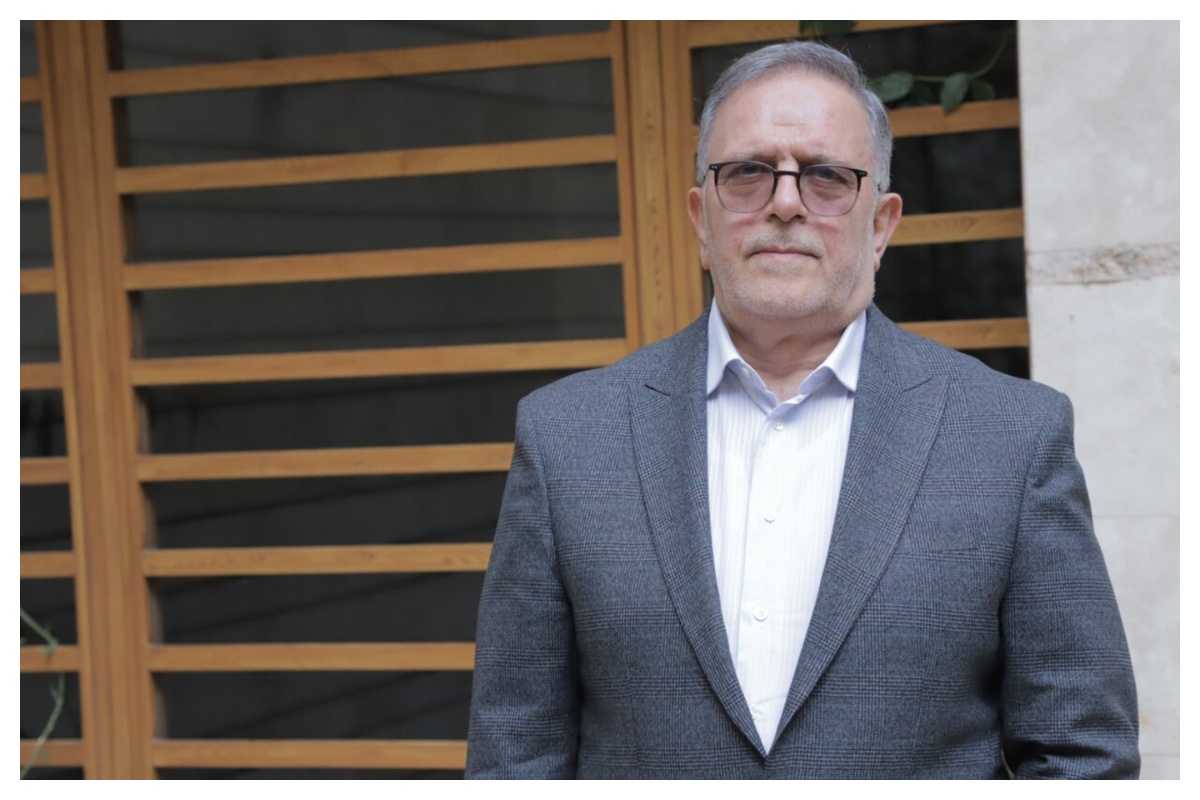
سیف: اصلاح نظام بانکی کشور ضرورتی انکارناپذیر است/ اصلاح واقعی از شناخت زیان آغاز می‌شود

سیف: فروش شتاب‌زده دارایی‌های بانکی، ناترازی را تشدید می‌کند/ اصلاح واقعی از شناخت زیان آغاز می‌شود

بانکداری و سیاست پولیحکمرانی و جرایم اقتصادی۲۰ مهر ۱۴۰۵ دنیای اقتصاد

سیف هشدار داد فروش شتاب‌زده دارایی‌های بانکی بدون تقاضای مؤثر، ناترازی بانک‌ها را به جای اصلاح، تشدید می‌کند.

چرا سیف معتقد است فروش شتاب‌زده دارایی‌های بانک‌ها در شرایط فعلی اقتصاد ایران، می‌تواند به جای درمان، به یک «زیان جدید» تبدیل شود؟

پاسخ را از دستیار بپرس

نکات کلیدی خبر

۱
ولی‌الله سیف با انتقاد از سیاست‌های شتاب‌زده، تأکید کرد که اصلاح نظام بانکی نیازمند شناخت دقیق زیان‌ها و برنامه‌ریزی تدریجی است.
۲
وی هشدار داد که اجبار بانک‌ها به فروش دارایی‌های مازاد در مهلت‌های کوتاه، بدون وجود تقاضای مؤثر، منجر به فروش با تخفیف‌های سنگین و تشدید ناترازی می‌شود.
۳
سیف پیشنهاد کرد که به جای فروش اجباری، از برنامه بازبینی کیفیت دارایی‌ها (AQR) برای ارزیابی واقعی وضعیت بانک‌ها استفاده شود.
۴
او همچنین نسبت به انتقال دارایی‌ها به شرکت مدیریت دارایی بدون تأمین مالی پایدار هشدار داد و آن را انتقال مسئله از ترازنامه‌ای به ترازنامه دیگر دانست.
۵
در نهایت، وی بر ضرورت استقرار استانداردهای ملی ارزش‌گذاری برای جلوگیری از فساد و تضییع حقوق ذی‌نفعان تأکید کرد.

چرا این خبر مهم است؟

این تحلیل نشان می‌دهد که سیاست‌های اصلاحی بانکی اگر بدون توجه به واقعیت‌های بازار اجرا شوند، می‌توانند به جای بهبود وضعیت اقتصادی، هزینه‌های سنگینی را به سپرده‌گذاران و منابع عمومی تحمیل کنند.

نکات پنهان خبر

اصلاح نظام بانکی در ایران اغلب با «تغییر شکل ترازنامه‌ها» اشتباه گرفته می‌شود؛ در حالی که انتقال دارایی‌ها به نهادهای دیگر بدون شناسایی زیان واقعی، تنها صورت‌مسئله را از ترازنامه بانک به ترازنامه دولت یا بانک مرکزی منتقل می‌کند.

منتظر چه باید بود؟

پیگیری تصویب و اجرای لایحه استانداردهای ملی ارزش‌گذاری و نحوه طراحی سازوکار شرکت مدیریت دارایی‌های شبکه بانکی.

پژواک تاریخی

سابقه طولانی تلاش‌های ناموفق برای خروج بانک‌ها از بنگاه‌داری و چالش‌های مشابه در دوره‌های پیشین مدیریت بانک مرکزی.

این خبر چگونه به شما اثر می‌گذارد؟

بیشترین تاثیر این خبر بر چیست؟

بانک‌های تجاری
تحت فشار برای واگذاری دارایی‌ها و ریسک شناسایی زیان‌های سنگین در صورت فروش شتاب‌زده.
سهامداران بانک‌ها
تأثیر مستقیم بر ارزش دارایی‌ها و سودآوری بانک‌ها در صورت فروش اجباری با تخفیف.

مفاهیم اقتصادی این خبر

معنای هر مفهوم را در دانشنامه بخوانید
۱

ولی‌الله سیف بر ضرورت اصلاح نظام بانکی و خروج از بنگاه‌داری تأکید کرد.

۲

بانک‌ها باید منابع را به تأمین مالی تولید اختصاص دهند، نه تملک املاک و شرکت‌ها.

۳

سیاست‌گذاری موفق نیازمند بررسی دقیق ابزارها و پیامدهای اجرای آن است.

۴

پرسش‌های کلیدی درباره ظرفیت بازار و ارزش‌گذاری دارایی‌ها در طرح واگذاری اجباری مطرح است.

۵

فروش دارایی نیازمند خریدار و قدرت خرید است، نه صرفاً دستور قانونی.

۶

نااطمینانی‌های اقتصادی، تقاضا برای دارایی‌های بزرگ بانکی را به شدت محدود کرده است.

۷

فروش دارایی‌های بزرگ بانکی به دلیل پیچیدگی، با فروش دارایی‌های خرد متفاوت است.

۸

تعیین مهلت نه‌ماهه بدون تقاضای مؤثر، بانک‌ها را به فروش با تخفیف‌های سنگین وادار می‌کند.

۹

عرضه هم‌زمان دارایی‌ها توسط بانک‌ها، قیمت‌ها را کاهش و زیان‌ها را افزایش می‌دهد.

۱۰

باید بین برنامه‌ریزی برای خروج از بنگاه‌داری و اجبار به فروش شتاب‌زده تفاوت قائل شد.

۱۱

مشکلات بانک‌ها فراتر از دارایی‌های مازاد و شامل ضعف سرمایه و مطالبات غیرجاری است.

۱۲

وجود دارایی به معنای سلامت مالی نیست؛ ارزش اقتصادی و جریان نقدی اهمیت دارد.

۱۳

فروش دارایی با قیمت کمتر از ارزش اقتصادی، وضعیت سرمایه بانک را تضعیف می‌کند.

۱۴

فروش دارایی تنها زمانی اصلاح است که منابع حاصل به بهبود وضعیت مالی کمک کند.

۱۵

معیار موفقیت، کاهش واقعی ناترازی و تقویت سرمایه است، نه تعداد معاملات.

۱۶

شرکت مدیریت دارایی در صورت طراحی صحیح می‌تواند مفید باشد، اما انتقال مالکیت به تنهایی کافی نیست.

۱۷

تأمین مالی شرکت مدیریت دارایی و پشتوانه اوراق آن باید شفاف باشد.

۱۸

خطر انتقال مسئله از ترازنامه بانک به ترازنامه دولت یا بانک مرکزی وجود دارد.

۱۹

شرکت مدیریت دارایی نیازمند ارزیابی دقیق و تأمین مالی پایدار است.

۲۰

ارزش‌گذاری دارایی‌ها در واگذاری اجباری بر حقوق ذی‌نفعان اثر مستقیم دارد.

۲۱

ارزش دفتری، کارشناسی و قیمت بازار با هم تفاوت دارند.

۲۲

ارزش‌گذاری دارایی‌های بزرگ نیازمند روش‌های استاندارد و شناخت ریسک‌های اقتصادی است.

۲۳

نبود استانداردهای ملی ارزش‌گذاری، زمینه فساد و تعارض منافع را فراهم می‌کند.

۲۴

ضرورت ایجاد چارچوب یکپارچه برای ارزش‌گذاری و رسیدگی به اختلافات وجود دارد.

۲۵

پیش‌نویس لایحه استانداردهای ملی ارزش‌گذاری گامی مثبت برای شفافیت است.

۲۶

استانداردها جایگزین تحلیل بازار و سنجش قدرت خرید نمی‌شوند.

۲۷

اصلاح پایدار با اقدامات ظاهری و تغییر شکل ترازنامه‌ها محقق نمی‌شود.

۲۸

نقطه شروع اصلاح، ارزیابی جامع کیفیت دارایی‌ها (AQR) است.

۲۹

برای هر بانک باید برنامه اصلاحی متناسب با وضعیت آن تدوین شود.

۳۰

نمی‌توان برای همه بانک‌ها نسخه یکسانی تجویز کرد.

۳۱

اجبار به فروش در مهلت محدود، وضعیت مالی بانک‌ها را تضعیف می‌کند.

۳۲

بدون چارچوب ارزش‌گذاری، خطر تضییع حقوق ذی‌نفعان وجود دارد.

۳۳

راه‌حل، جایگزینی فروش شتاب‌زده با اصلاحات تدریجی و کارشناسی است.

۳۴

هدف نهایی باید تقویت سرمایه واقعی و بازگشت بانک به وظیفه اصلی باشد.

۳۵

سیاست‌های نادرست ممکن است هزینه اصلاح را بر دوش مردم و اقتصاد بگذارد.

نهادهای کلیدی خبر

ولی‌الله سیف- رئیس کل پیشین بانک مرکزی و نویسنده یادداشت
شرکت مدیریت دارایی‌های شبکه بانکی- نهاد پیشنهادی برای تجمیع و مدیریت دارایی‌های مازاد بانک‌ها
وزارت امور اقتصادی و دارایی- ارائه‌دهنده پیش‌نویس لایحه استانداردهای ملی ارزش‌گذاری
دستیار هوشمند