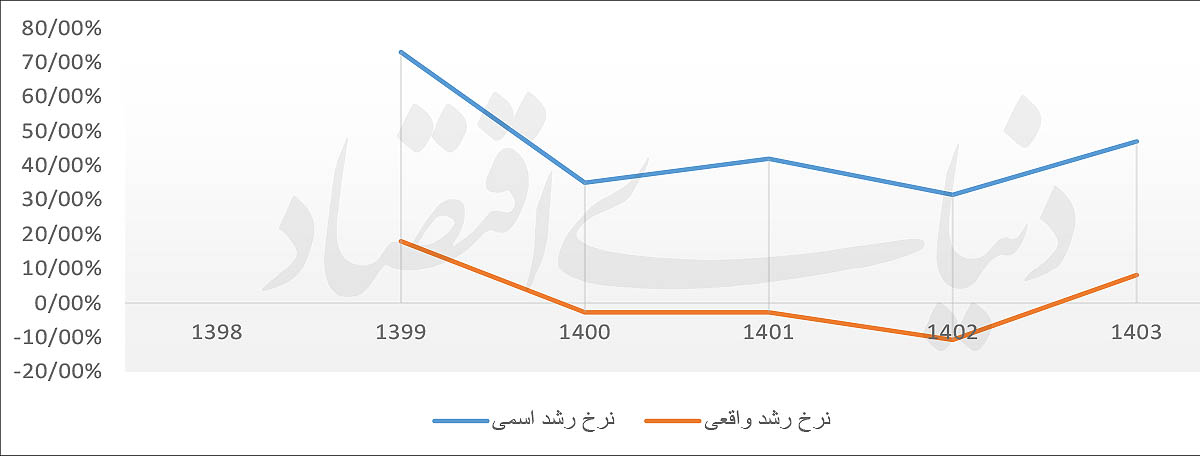
فرسایش قدرت خرید در صنعت بیمه؛ سرمایهگذاریها زیر تیغ تورم
رشد اسمی منابع بیمه در برابر تورم رنگ باخته و توانگری مالی صنعت با کاهش پوشش ذخایر فنی تهدید میشود.
چرا با وجود رشد ۶.۵ برابری منابع، صنعت بیمه در تأمین نقدینگی برای خسارتها با چالش مواجه شده است؟
پاسخ را از دستیار بپرسنکات کلیدی خبر
۱
رشد ۶.۵ برابری منابع سرمایهگذاری صنعت بیمه در پنج سال اخیر، به دلیل تورم، در واقعیت ۱۷ درصد کاهش ارزش داشته است.
۲
صنعت بیمه با تغییر ترکیب داراییها به سمت داراییهای غیرمولد و منجمد، با چالش نقدینگی برای پرداخت خسارتها مواجه شده است.
۳
نسبت درآمد سرمایهگذاری به حقبیمه از ۴۲ درصد به ۲۲ درصد سقوط کرده که نشاندهنده شکست مدل درآمدی شرکتهاست.
۴
کاهش نسبت پوشش ذخایر فنی به ۵۵.۲ درصد، حاشیه امنیت صنعت را در برابر شوکهای بزرگ خسارتی به شدت کاهش داده است.
چرا این خبر مهم است؟
این وضعیت یعنی شرکتهای بیمه در صورت بروز خسارتهای بزرگ، ممکن است با کمبود نقدینگی مواجه شوند که امنیت بیمهگذاران را به خطر میاندازد.
نکات پنهان خبر
صنعت بیمه به جای رشد سرمایه، درگیر «دفاع در برابر تورم» شده و در این مسیر نیز به دلیل حبس منابع در داراییهای غیرمولد، شکست خورده است.
منتظر چه باید بود؟
اصلاح پارادایم تخصیص منابع و خروج از داراییهای منجمد برای احیای نقدینگی و ثبات مالی.
پژواک تاریخی
مشابه بحرانهای نقدینگی در صنایع مالی که تحت تأثیر تورم مزمن، داراییهای خود را به سمت پروژههای غیرمولد و منجمد سوق دادهاند.
این خبر چگونه به شما اثر میگذارد؟
بیشترین تاثیر این خبر بر چیست؟
شرکتهای بیمه
کاهش توانگری مالی و افزایش ریسک نقدینگی برای ایفای تعهدات.
بیمهگذاران
کاهش حاشیه امنیت و اطمینان از پرداخت خسارت در صورت بروز شوکهای بزرگ.
مفاهیم اقتصادی این خبر
معنای هر مفهوم را در دانشنامه بخوانید۱
۲
۳
۴
۵
۶
۷
۸
آمار کلیدی
6.5 برابر
رشد اسمی منابع سرمایهگذاری صنعت بیمه در پنج سال اخیر
17 درصد
کاهش ارزش واقعی منابع سرمایهگذاری نسبت به سال ۱۳۹۹
22 درصد
نسبت درآمد سرمایهگذاری به حقبیمه در سال ۱۴۰۳
55.2 درصد
نسبت پوشش ذخایر فنی توسط منابع سرمایهگذاری در سال ۱۴۰۳
نهادهای کلیدی خبر
احمد بختیاری- کارشناس صنعت بیمه
صنعت بیمه- موضوع اصلی تحلیل