ضریب ترکیبی
ضریب ترکیبی سادهترین ترازوی سنجش سلامت یک شرکت بیمه است که نشان میدهد آیا شرکت از مسیر اصلی فعالیتش سود میسازد یا خیر. این شاخص از جمع خسارتهای پرداختی و هزینههای جاری، تقسیم بر کل حقبیمههای دریافتی به دست میآید. وقتی این ضریب ۱۰۰ درصد باشد، یعنی شرکت هرچه پول از مشتری گرفته، دقیقاً همانقدر صرف مخارج و خسارتها کرده و سودی از خودِ بیمهگری به دست نیاورده است. در اقتصاد ایران، بسیاری از شرکتهای بیمه در رشتههایی مثل شخص ثالث یا بیمه درمان، ضریب ترکیبی بالای ۱۰۰ دارند. این یعنی آنها از فروش بیمهنامه ضرر میکنند و برای جبران این خسارت، ناچارند پولهای دریافتی را در بازار مسکن، بورس یا سپردههای بانکی سرمایهگذاری کنند. برای شما به عنوان مشتری، بالا بودن مداوم این شاخص در یک شرکت بیمه، به معنای ریسک بالاتر در دریافت بهموقع خسارت و احتمال کاهش کیفیت خدمات در بلندمدت است.
چرا الان مهم است
تازهدر روزهایی که تورم هزینهی خسارتها را بالا برده، «ضریب ترکیبی» به زنگ خطری برای سلامت شرکتهای بیمه تبدیل شده است. وقتی این عدد از ۱۰۰ فراتر میرود، یعنی حقبیمههای دریافتی کفاف هزینهها را نمیدهد. حالا با کاهش قدرت خرید و فشار تورم بر سودِ سرمایهگذاریها، توانِ بیمهگران برای جبران این ناترازی و پرداخت بهموقع خسارتها به دغدغهای جدی تبدیل شده است.
آخرین اخبار با این مفهوم
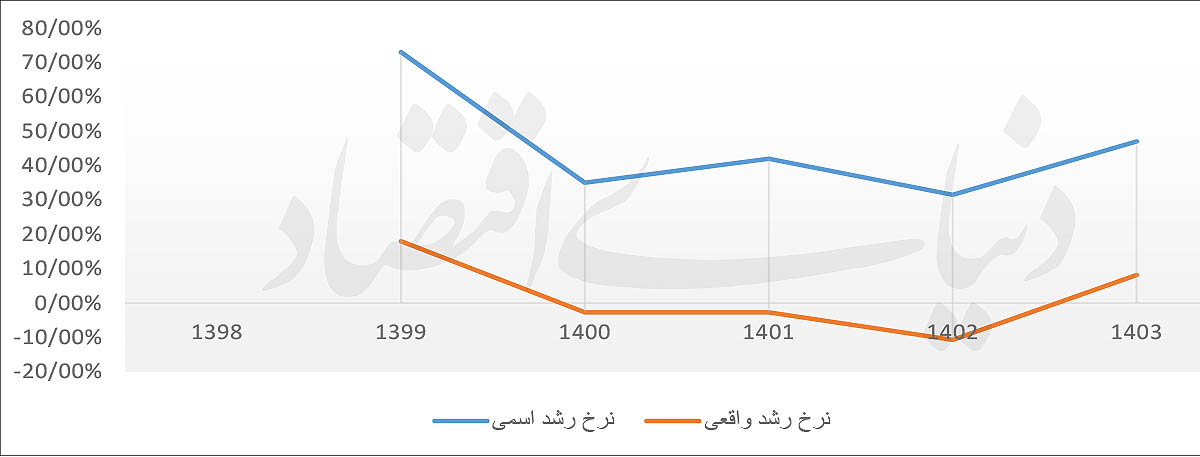
فرسایش قدرت خرید در صنعت بیمه؛ سرمایهگذاریها زیر تیغ تورم
رشد اسمی منابع بیمه در برابر تورم رنگ باخته و توانگری مالی صنعت با کاهش پوشش ذخایر فنی تهدید میشود.
۳۱ شهریور ۱۴۰۵