بهای تمامشده پول
بانک را مثل یک کارخانه تصور کنید که ماده اولیه آن پول است. برای اینکه بانک بتواند به کسی وام بدهد، ابتدا باید پول را از مردم یا منابع دیگر جذب کند. قیمتی که بانک برای به دست آوردن این پول میپردازد، همان بهای تمامشده است. این قیمت فقط شامل سودی که به حساب سپردهگذار واریز میشود نیست؛ بلکه حقوق کارمندان، اجاره ساختمان و حتی آن بخشی از پول شما که بانک مرکزی بابت «ذخیره قانونی» برمیدارد و اجازه وام دادنش را نمیدهد هم در محاسبه این قیمت لحاظ میشود.
وقتی بهای تمامشده پول در ایران بالا میرود، مثلاً به دلیل رقابت بانکها برای جذب سپرده با سود بالاتر، مستقیماً روی زندگی شما اثر میگذارد؛ چون بانک مجبور است وامها را با سود گرانتری به تولیدکننده یا خریدار مسکن بدهد تا ضرر نکند. در واقع، اگر بانک پول را با هزینه ۲۵ درصد تأمین کند، نمیتواند وام ارزان به کسی بدهد. نوسان این نرخ در اقتصاد ایران نشاندهنده میزان ناترازی بانکها و فشار تورمی است که در نهایت قیمت تمامشده کالاها و خدمات را برای مصرفکننده نهایی افزایش میدهد.
آخرین اخبار با این مفهوم
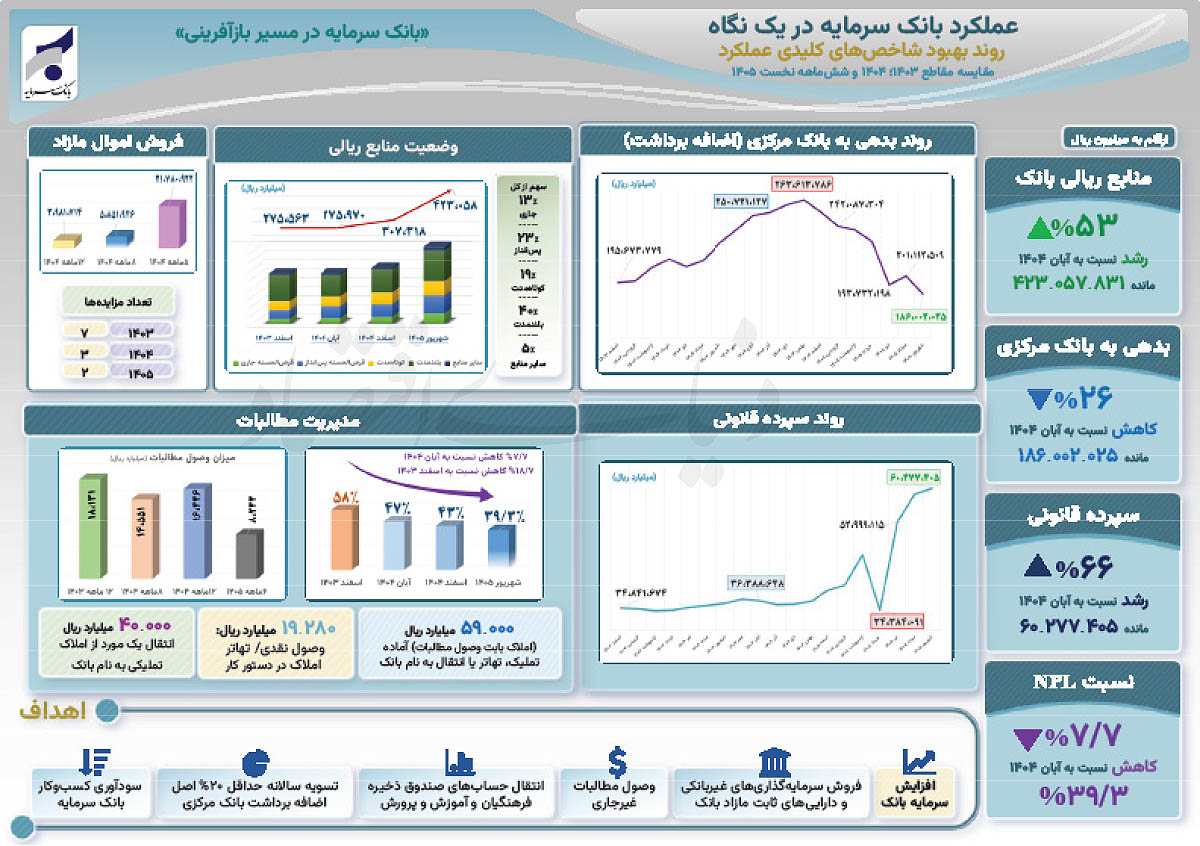
تحول ترازنامهای بانک سرمایه: رشد ۵۰ درصدی منابع و کاهش بدهی به بانک مرکزی
بانک سرمایه با رشد ۵۰ درصدی منابع و کاهش ۲۶ درصدی بدهی به بانک مرکزی، وضعیت ترازنامهای خود را بهبود بخشید.
۲۹ شهریور ۱۴۰۵