بانک توسعهای
بانک توسعهای با بانکهای معمولی که هر روز با آنها سر و کار دارید فرق دارد؛ هدف اصلی این بانک نه سود گرفتن از خدمات بانکی روزمره، بلکه راه انداختن چرخهای بزرگ اقتصاد است. دولتها این بانکها را میسازند تا پول را به سمت پروژههایی ببرند که بخش خصوصی به دلیل ریسک زیاد یا طولانی بودن زمان بازگشت پول، تمایلی به سرمایهگذاری در آنها ندارد. در واقع این بانکها مأموریت دارند بخشهای کلیدی مثل صنعت، کشاورزی یا مسکن را تقویت کنند تا زیرساختهای کشور رشد کند. در ایران، بانکهایی مثل بانک مسکن، کشاورزی یا صنعت و معدن با همین هدف ایجاد شدهاند. برای مثال، وقتی بانک مسکن تسهیلات برای پروژههای بزرگ ساخت خانه ارائه میدهد، در حال انجام یک مأموریت توسعهای است. اگر این بانکها از منابع واقعی تغذیه شوند، باعث رونق تولید و ایجاد شغل میشوند، اما اگر برای تأمین بودجه به استقراض از بانک مرکزی متوسل شوند، نتیجهاش تورمی خواهد بود که مستقیم قدرت خرید خانوادههای ایرانی را کاهش میدهد. بنابراین عملکرد درست این بانکها مرز میان رونق اقتصادی یا گرانی کالاهاست.
چرا الان مهم است
تازهدر روزهایی که بحث تغییر مدل تامین مسکن از «خرید» به «اجارهداری حرفهای» داغ شده، نقش بانکهای توسعهای مثل بانک مسکن بیش از پیش زیر ذرهبین است. این بانکها دیگر نباید فقط به فکر وام خرید باشند؛ بلکه باید با تامین مالی پروژههای بزرگ، زیرساختِ لازم برای ثبات بازار اجاره را بسازند تا فشار از روی جیب مستاجران برداشته شود.
آخرین اخبار با این مفهوم
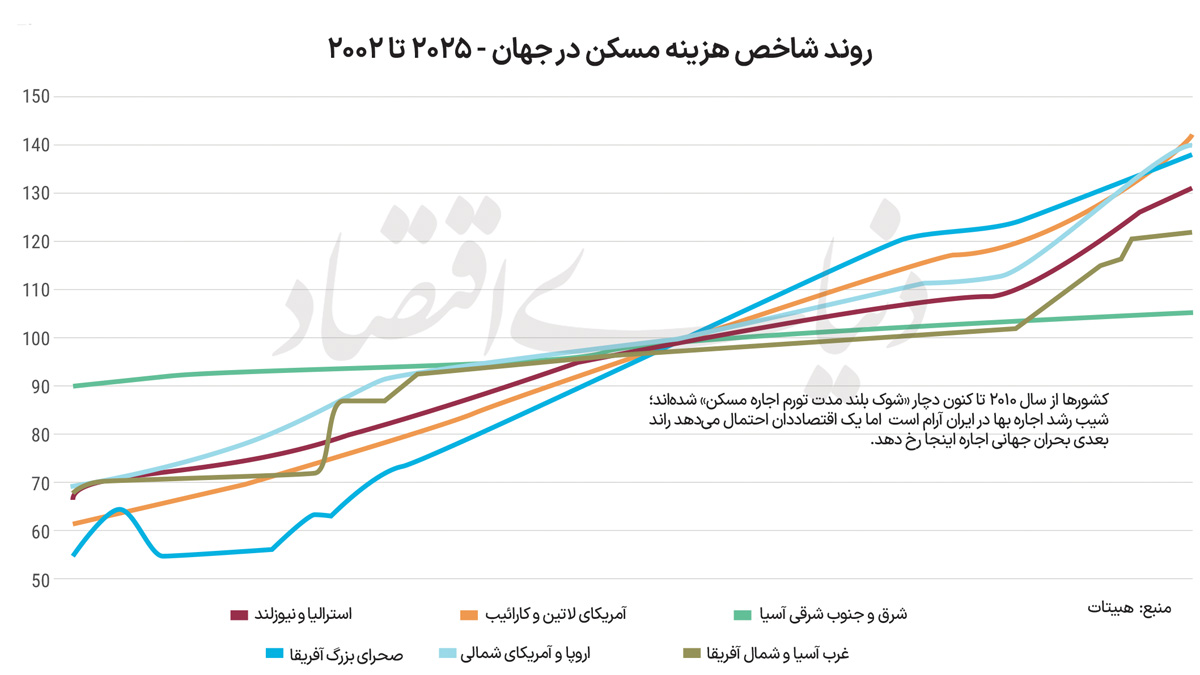
تغییر پارادایم مسکن؛ چرا ایران باید از مالکیتمحوری به اجارهداری روی بیاورد؟
هبیتات پیشنهاد میدهد دولتها برای حل بحران مسکن، از سیاستهای مالکیتمحور به سمت تقویت عرضه مسکن اجارهای حرکت کنند.
۴ مهر ۱۴۰۵