صورتهای مالی
همچنین: صورت مالی، گزارشهای مالی
صورتهای مالی در واقع گزارش عملکرد و وضعیت مالی یک شرکت است که به زبان عدد و رقم حرف میزند. این گزارشها به ما میگویند شرکت چه داراییهایی دارد، چقدر به بانکها یا تامینکنندگان بدهکار است و در نهایت پس از کسر تمام هزینهها، چقدر سود خالص برای سهامدارانش باقی مانده است. در ایران، شرکتهای بورسی موظفند این اطلاعات را به صورت شفاف در سامانه کدال منتشر کنند تا همه از وضعیت درونی شرکت باخبر شوند.
برای یک فرد عادی در ایران، خواندن این صورتها بهترین راه برای تشخیص واقعیت از تبلیغات است. مثلاً ممکن است شرکتی در خبرها از قراردادهای بزرگ بگوید، اما با نگاه به صورت سود و زیان متوجه شوید که هزینههای تولید و بهره سنگین وامهای بانکی، تمام آن درآمد را بلعیده است. بررسی این گزارشها به شما کمک میکند بفهمید آیا شرکتی که میخواهید سهامش را بخرید، واقعاً از طریق عملیات تولیدی سودده است یا فقط به دلیل تورم و گران شدن انبارش، سود کاذب نشان میدهد.
چرا الان مهم است
تازهبا انتشار گزارشهای جدید، صورتهای مالی به آینه تمامنمای وضعیت شرکتها تبدیل شدهاند؛ از بازگشت به سودآوری در بانکهای زیانده تا نمایش اثر تورم بر درآمدهای اسمی صنعت غذا. در روزهایی که بورس تهران به اخبار سیاسی واکنش نشان میدهد، این صورتهای مالی هستند که نشان میدهند زیرمجموعههای صنعتی چقدر برای اجرای طرحهای توسعهای و جذب سرمایه در سالهای آینده توان مالی دارند.
آخرین اخبار با این مفهوم
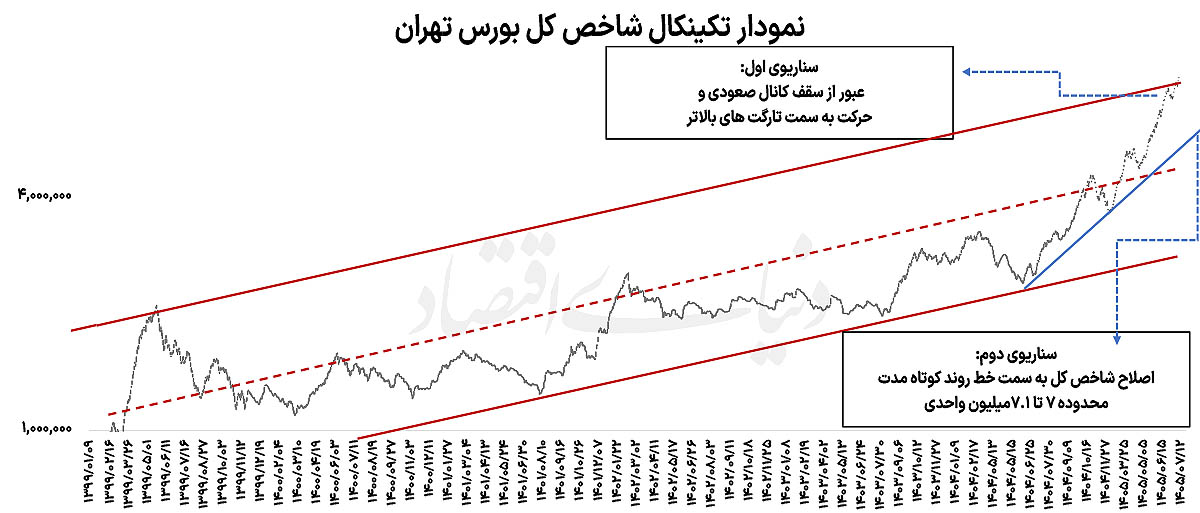
بورس در دوراهی حساس؛ آیا شاخص کل از سد ۸ میلیون واحد عبور میکند؟
بورس تهران در مرز ۸ میلیون واحد با جدال میان نقدینگی و مقاومتهای تکنیکال روبروست.
۱۷ مهر ۱۴۰۵
سقوط ۳۱ درصدی تولید خودروسازان؛ بحران عرضه در نیمه دوم سال
افت ۳۱ درصدی تولید خودروسازان بزرگ، بازار خودرو را با بحران عرضه و افزایش حساسیت قیمتی مواجه کرده است.
۱۴ مهر ۱۴۰۵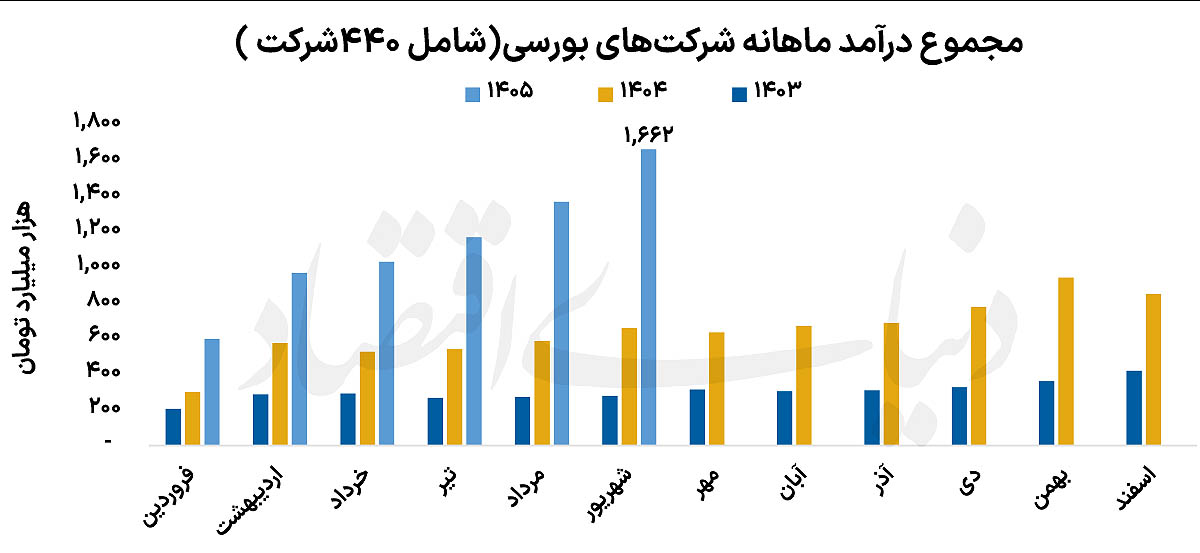
تحلیل کارنامه ۶ ماهه بورس: جهش درآمدی صنایع و چالش انتخاب سهام
رشد خیرهکننده درآمد صنایع بورسی در نیمه اول سال، با وجود افزایش قیمتها، فرصتهای انتخابی جدیدی ایجاد کرده است.
۱۳ مهر ۱۴۰۵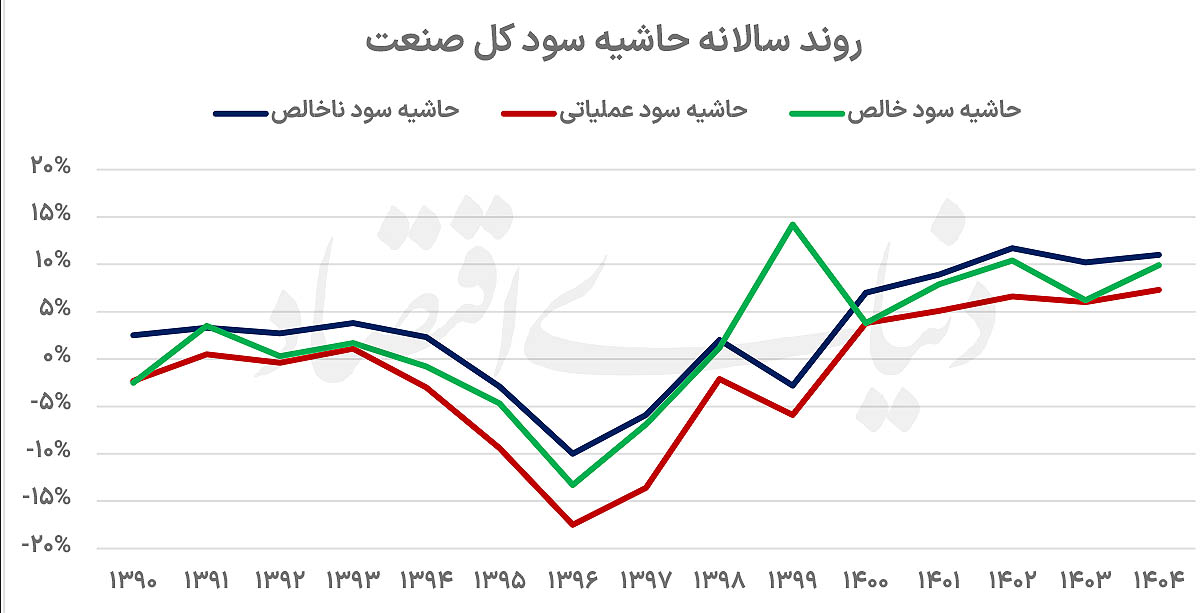
تحلیل عملکرد مالی صنعت حملونقل زمینی: رشد درآمد در سایه تورم هزینهها
رشد درآمد صنعت حملونقل زمینی به دلیل تعدیل نرخ کرایهها، تحت فشار هزینههای عملیاتی و حاشیه سود پایین است.
۷ مهر ۱۴۰۵
چرا سودهای بورسی همیشه واقعی نیستند؟ معمای کیفیت سود و سرمایه در گردش
سودآوری تنها معیار نیست؛ کیفیت سود به سرعت تبدیل آن به وجه نقد و میزان سرمایه درگیر بستگی دارد.
۴ مهر ۱۴۰۵
تغییر ریتم بورس؛ گذار از رشد هیجانی به انتخاب بنیادی
بورس تهران با عبور از رشد هیجانی، به سمت انتخاب سهام بنیادی بر اساس گزارشهای ششماهه حرکت میکند.
۴ مهر ۱۴۰۵
تغییر فاز بورس؛ از رشد عمومی به صعود گزینشی و بنیادی
بورس تهران با عبور از فاز جبران جاماندگی، در موج سوم صعودی خود به سمت انتخاب سهام بنیادی حرکت میکند.
۱ مهر ۱۴۰۵
جهش قیمت محصولات هایما؛ ایرانخودرو نرخهای جدید را اعلام کرد
ایرانخودرو قیمت چهار محصول هایما را با رشد ۲۹ تا ۳۷ درصدی افزایش داد.
۱ مهر ۱۴۰۵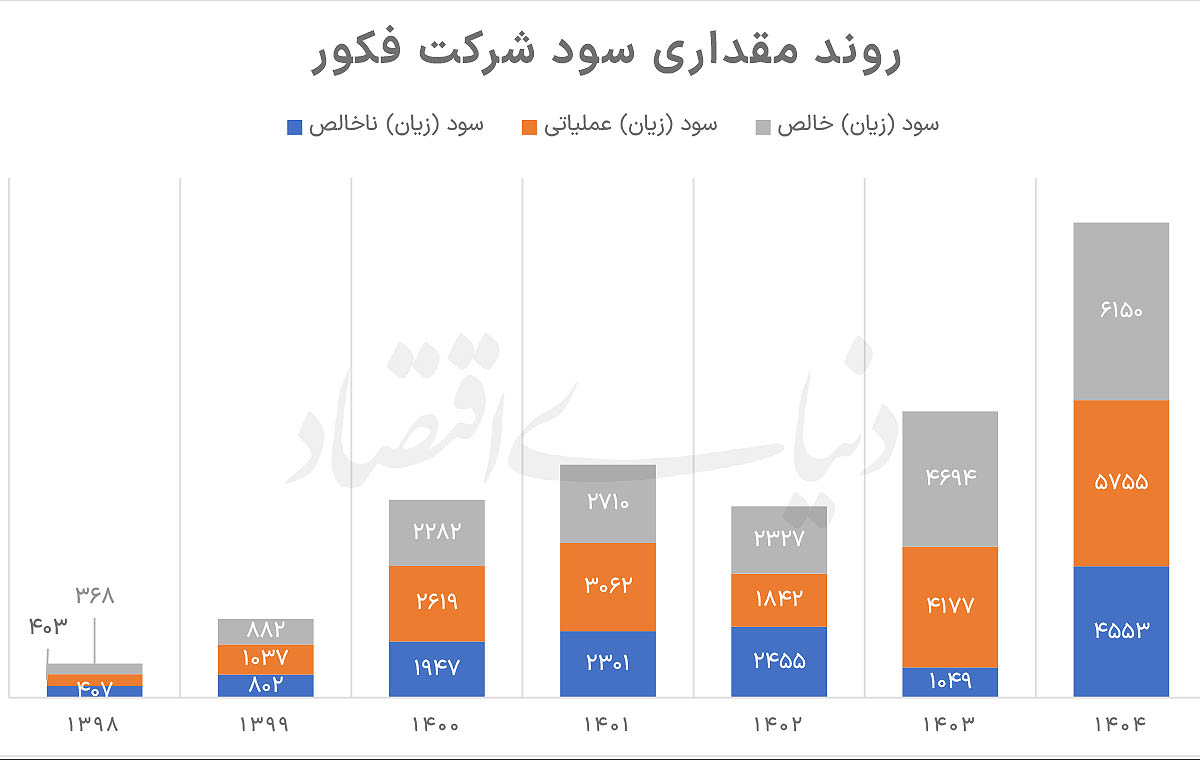
چرا عرضه اولیه فکور صنعت، نقطه عطفی برای تنوعبخشی به بورس است؟
عرضه اولیه فکور صنعت، گامی برای ورود شرکتهای پروژهمحور و متنوعسازی ساختار بورس ایران است.
۲۷ شهریور ۱۴۰۵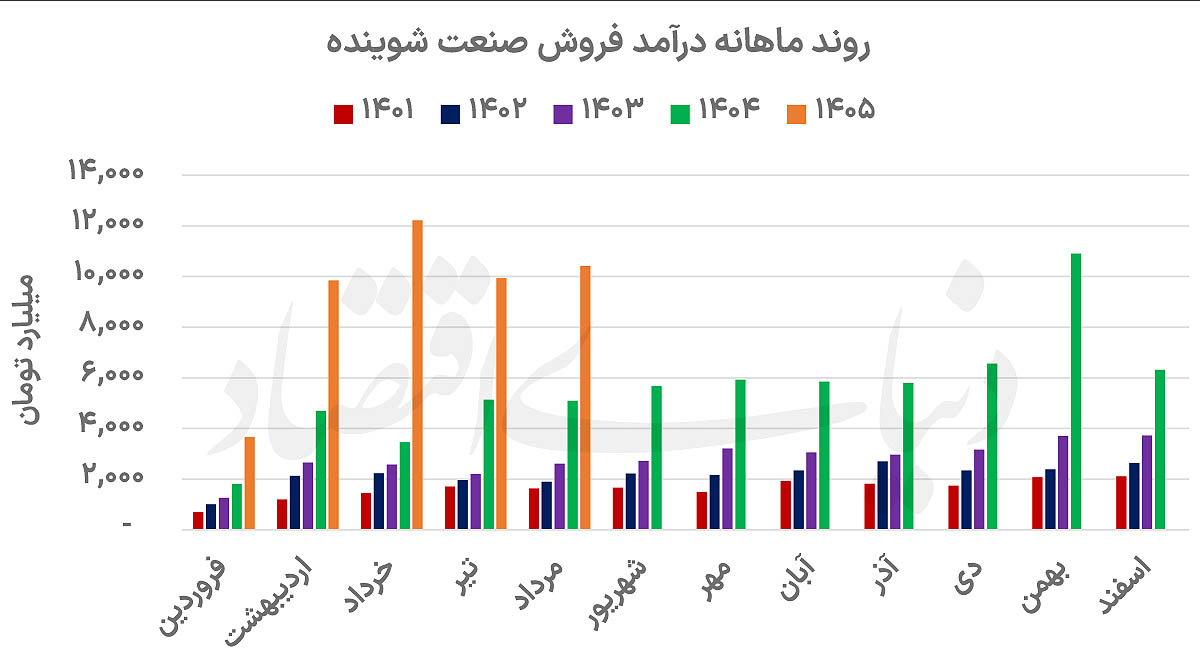
جهش ۱۲۸ درصدی درآمد شویندهها؛ رشد قیمتها جایگزین افزایش تولید شد
رشد درآمد صنعت شوینده نه از افزایش تولید، بلکه از جهش قیمت محصولات ناشی شده است.
۲۴ شهریور ۱۴۰۵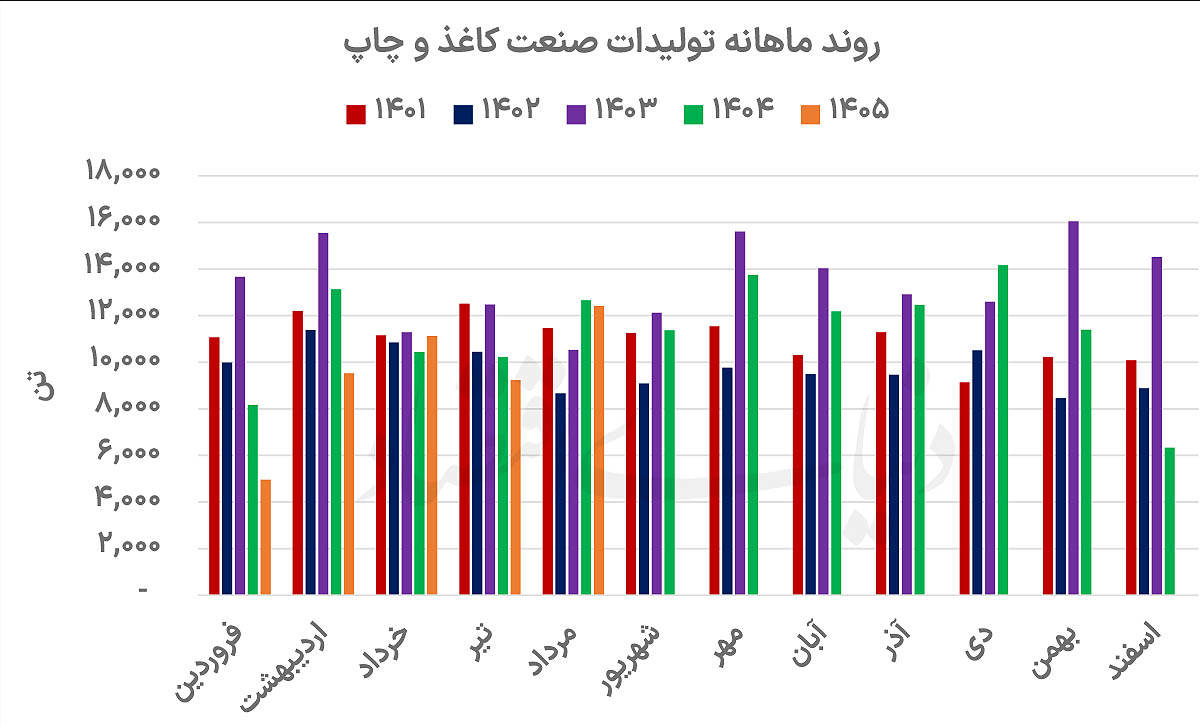
جهش سودآوری صنعت کاغذ با اهرم قیمت؛ تولید همچنان در مسیر نزولی
صنعت کاغذ با وجود افت تولید و فروش، به لطف افزایش نرخ محصولات، جهش درآمدی و سودآوری را تجربه کرد.
۲۲ شهریور ۱۴۰۵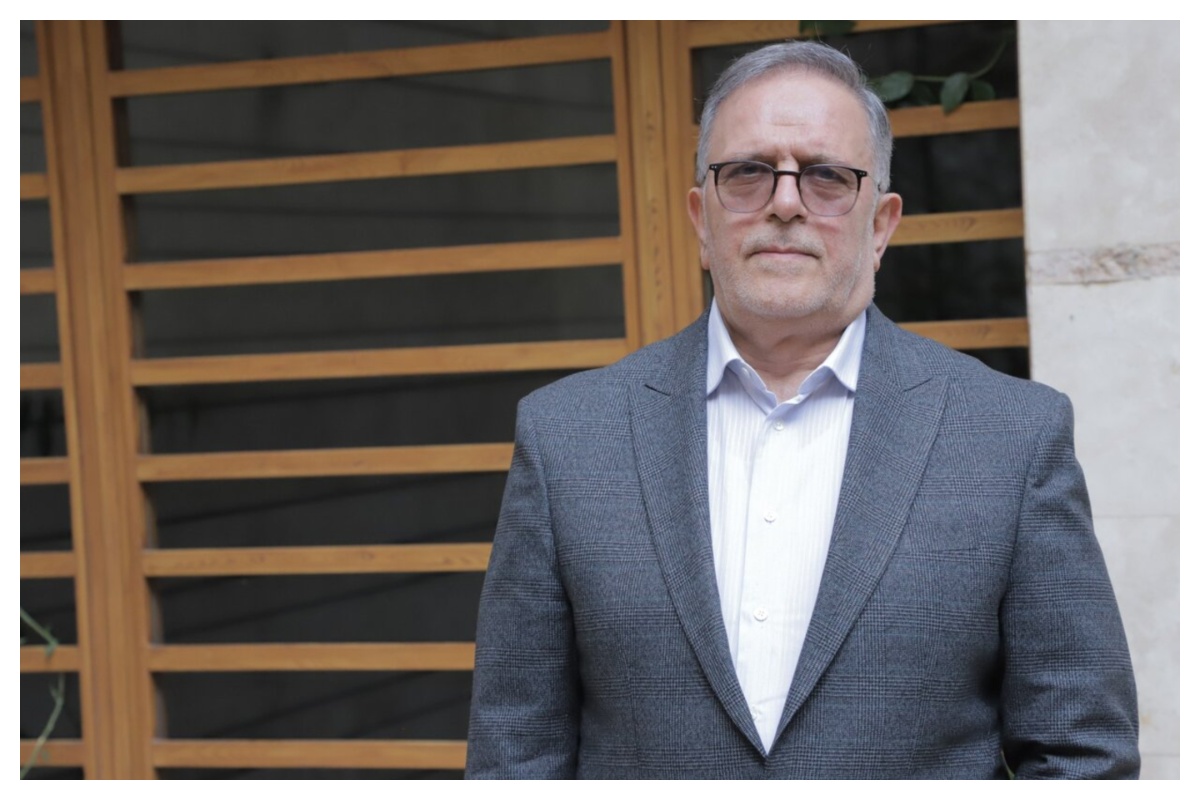
چرا سود بانکها در ایران واقعی نیست؟ تحلیل ولیالله سیف از ناترازی بانکی
سودهای کاذب بانکی با تضعیف سرمایه بانکها، ناترازی را تشدید کرده و به تورم و بیثباتی اقتصادی دامن میزند.
۲۱ شهریور ۱۴۰۵
سودهای موهوم بانکی؛ چگونه ناترازی به تورم تبدیل میشود؟
شناسایی سودهای موهوم در بانکها، ناترازی را پنهان کرده و هزینه آن را در آینده به تورم تبدیل میکند.
۲۰ شهریور ۱۴۰۵
افزایش ۴۵ درصدی تعرفه مکالمات تلفن ثابت به همراه از شهریور ۱۴۰۵
تعرفه مکالمه از تلفن ثابت به همراه با ۴۵ درصد افزایش، از ۲۰ شهریور ۱۴۰۵ به ۹۰۶ ریال میرسد.
۱۹ شهریور ۱۴۰۵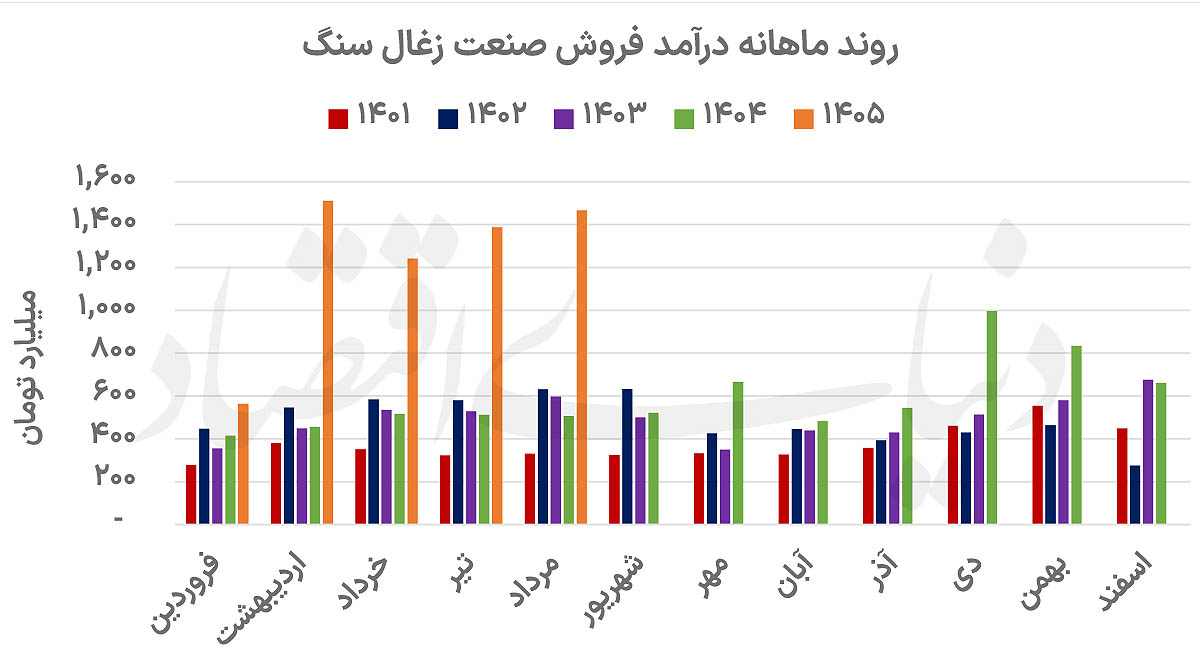
جهش ۲.۵ برابری درآمد صنعت زغالسنگ؛ قیمتها موتور محرک رشد
رشد درآمد صنعت زغالسنگ در سال ۱۴۰۵ نه از حجم تولید، بلکه از جهش قیمت فروش نشأت میگیرد.
۱۷ شهریور ۱۴۰۵
عبور شاخص بورس از ۷ میلیون واحد؛ استاندارد ۱۵ حسابداری چه تغییری ایجاد میکند؟
شاخص بورس به ۷ میلیون واحد رسید؛ اجرای استاندارد ۱۵ حسابداری شفافیت مالی هلدینگها را بازتعریف میکند.
۱۷ شهریور ۱۴۰۵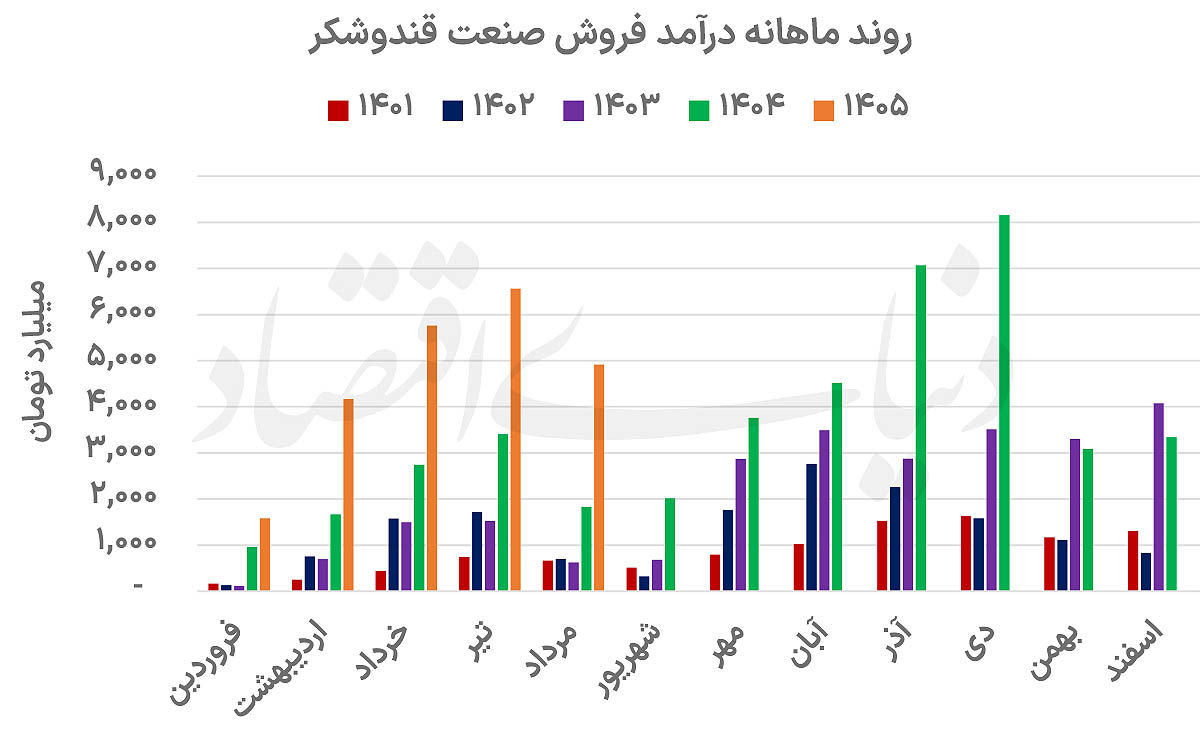
جهش درآمدی صنعت قند و شکر؛ رشد ۱۱۷ درصدی با تکیه بر افزایش نرخ
صنعت قند و شکر با وجود کاهش حجم فروش، به لطف افزایش نرخ محصول، رشد درآمدی ۱۱۷ درصدی را ثبت کرد.
۱۵ شهریور ۱۴۰۵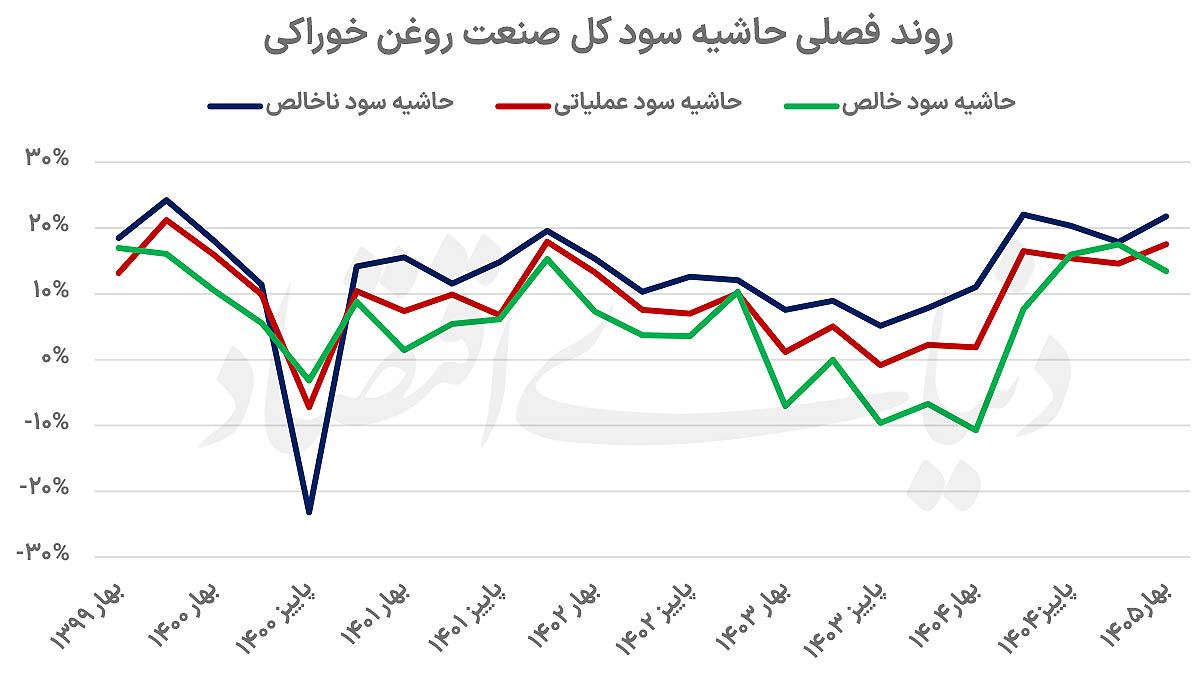
جهش درآمدی صنعت روغن؛ چرا تولید کاهش و سود افزایش یافت؟
صنعت روغن با وجود کاهش حجم تولید و فروش، به دلیل افزایش نرخ فروش، جهش درآمدی و سودآوری را تجربه کرد.
۹ شهریور ۱۴۰۵
تصویب صورتهای مالی بانک مسکن؛ تاکید وزیر اقتصاد بر تحول دیجیتال و تامین مالی مسکن
مجمع بانک مسکن صورتهای مالی ۱۴۰۴ را تصویب کرد و بر تحول دیجیتال و تامین مالی مسکن تاکید شد.
۵ شهریور ۱۴۰۵
تحول حسابداری: از ثبتکننده معاملات تا تحلیلگر پدیدههای اقتصادی
حسابداری مدرن نیازمند تحلیل پیشدستانه قراردادها و پدیدههای اقتصادی است، نه صرفاً ثبت رویدادهای مالی پس از وقوع.
۲ شهریور ۱۴۰۵