تسهیلات ساخت
این وام پولی است که بانک برای تبدیل یک زمین خام یا خانه کلنگی به ساختمانی چندطبقه یا ویلایی، در اختیار شما میگذارد. در نظام بانکی ایران، این تسهیلات معمولاً در قالب قرارداد مشارکت مدنی پرداخت میشود؛ به این معنی که بانک در هزینه ساخت با شما شریک میشود و کل مبلغ را یکجا به حساب نمیریزد. بلکه ارزیاب بانک در مراحل مختلف مثل پایان فونداسیون، سفتکاری و نازککاری از پروژه بازدید میکند و در صورت تأیید پیشرفت کار، قسط بعدی وام را آزاد میکند.
اهمیت این وام برای خانوادههای ایرانی در این است که فشار مالی سنگینِ خرید مصالح و دستمزد کارگر را در طول ساخت توزیع میکند. نکته کلیدی اینجاست که پس از اتمام ساختمان، این تسهیلات قابلیت «تقسیط» دارد؛ یعنی سازنده میتواند وام را به خریدار نهایی منتقل کند تا او بهجای پرداخت یکجای قیمت خانه، بخشی از آن را در قالب اقساط ۱۲ یا ۲۰ ساله به بانک برگرداند. این سازوکار، اصلیترین روش در پروژههایی مثل نهضت ملی مسکن برای خانهدار کردن مردم است.
چرا الان مهم است
تازهبا جهش هزینههای مصالح ساختمانی، وامهای قدیمی دیگر کفاف ساختوساز را نمیداد. افزایش اخیر سقف این تسهیلات به ۸۵۰ میلیون تومان، تلاشی برای احیای قدرت خرید سازندگان و متقاضیان مسکن است. این موضوع از آن جهت داغ شده که حالا با این نقدینگی، تکمیل پروژههای نیمهتمام و تحویل کلید به خانوادهها در مناطقی مثل هرمزگان سرعت گرفته و امید به خانهدار شدن را زنده نگه داشته است.
آخرین اخبار با این مفهوم
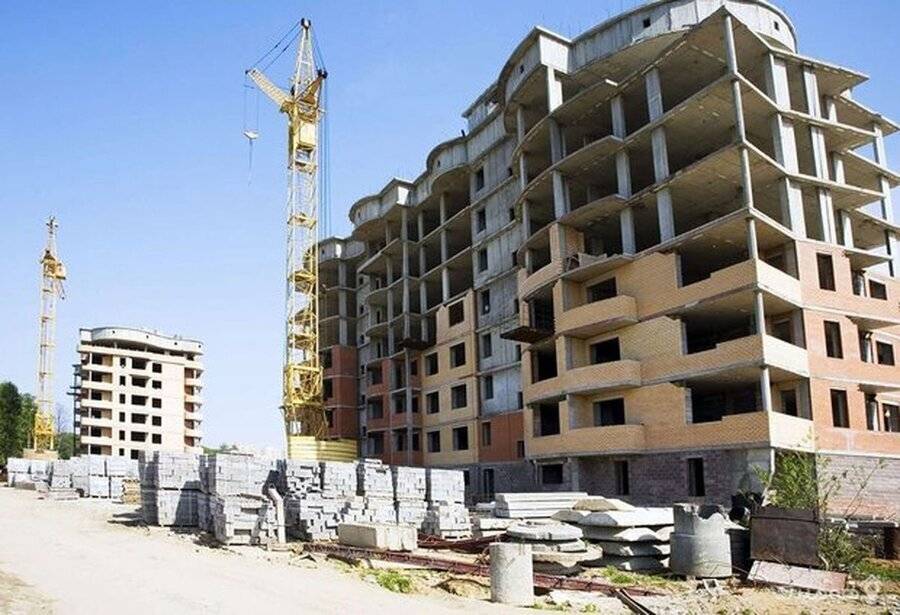
تحویل ۳ هزار واحد مسکونی در هرمزگان با افزایش سقف تسهیلات به ۸۵۰ میلیون تومان
هرمزگان ۳ هزار واحد مسکونی را تا پایان سال تحویل میدهد و سقف وام ساخت به ۸۵۰ میلیون تومان رسید.
۲۸ شهریور ۱۴۰۵