اعتبارسنجی
همچنین: اعتبار سنجی
اعتبارسنجی در واقع همان کارنامه مالی شماست که نشان میدهد چقدر در پرداخت تعهداتتان خوشقول هستید. بانکها و مؤسسات مالی با بررسی سوابق گذشته، مثل وضعیت چکهای صادرشده و زمان دقیق پرداخت اقساط وامهای قبلی، به هر فرد نمرهای میدهند. این نمره به زبان ساده میگوید که شما چقدر نزد سیستم بانکی اعتبار دارید و آیا میتوان به شما اعتماد کرد یا خیر.
در اقتصاد ایران، داشتن رتبه اعتباری بالا میتواند مسیر دریافت وام را هموار کرده و حتی شما را از معرفی ضامنهای متعدد یا تودیع وثیقههای سنگین معاف کند. برای مثال، اگر اقساط وام مسکن یا خودرو را بهموقع بپردازید، رتبه شما بالا میرود؛ اما داشتن حتی یک چک برگشتی یا تأخیر در تسویه بدهی کارتهای اعتباری، باعث سقوط نمره شما میشود و ممکن است در آینده برای خرید اقساطی یک کالای ساده هم با مخالفت بانک روبرو شوید.
چرا الان مهم است
تازهاین روزها نظام بانکی ایران در حال عبور از وثیقهمحوری سنتی به سمت رتبهبندی دادهمحور است تا دسترسی طبقه متوسط به نقدینگی تسهیل شود. با این حال، اختلالات سیستمی اخیر که باعث ثبت اشتباه سوابق منفی شده، اهمیت دقت در این سامانه را دوچندان کرده است؛ به طوری که بانک مرکزی برای جلوگیری از تضییع حق شهروندان در دریافت وام، ضربالاجلی برای پاکسازی سوابق نادرست تعیین کرده است.
آخرین اخبار با این مفهوم

تسهیل تسویه بدهی بیمهای کارفرمایان با استفاده از اوراق گام
سازمان تامین اجتماعی با طرح «همگام»، امکان تسویه بدهی بیمهای کارفرمایان را از طریق اوراق گام فراهم کرد.
۱۳ مهر ۱۴۰۵
جزئیات وام ۶۰ میلیونی و اعتبارات خرید کالا برای بازنشستگان تأمین اجتماعی
بازنشستگان تأمین اجتماعی میتوانند از وام ۶۰ میلیونی قرضالحسنه و اعتبارات خرید کالا تا ۵۰۰ میلیون تومان بهرهمند شوند.
۱۳ مهر ۱۴۰۵
گذار از پول ارزان به سرمایه کارآمد؛ اصلاح نظام تامین مالی در ایران
اصلاح نظام تامین مالی از «پول ارزان بانکی» به «سرمایه کارآمد» برای رشد پایدار اقتصاد ایران ضروری است.
۱۱ مهر ۱۴۰۵
جزئیات سفر کارت ۵۰۰ میلیونی؛ حفظ ارزش اعتبار با پشتوانه طلا
سفر کارت ۵۰۰ میلیونی با پشتوانه طلا برای تحریک تقاضای گردشگری و تسهیل سفر بدون پرداخت نقدی اولیه راهاندازی شد.
۱۱ مهر ۱۴۰۵
ممنوعیت مطلق اعطای وام برای خرید طلا، ارز و رمزارز توسط بانک مرکزی
بانک مرکزی اعطای وام برای خرید طلا، ارز و رمزارز را ممنوع و مدیران متخلف را به مراجع قضایی تهدید کرد.
۸ مهر ۱۴۰۵
چرا استعلام گواهی ارزش افزوده پیش از معامله ریسکهای مالیاتی را کاهش میدهد؟
استعلام گواهی ارزش افزوده و تطبیق اسناد پیش از معامله، ریسکهای مالیاتی و حقوقی شرکتها را به شدت کاهش میدهد.
۵ مهر ۱۴۰۵
وزارت بهداشت: گشت ارشاد در دانشگاه نداریم؛ چالشهای بودجهای خوابگاهها و تغذیه دانشجویان
وزارت بهداشت بر مدیریت فرهنگی حجاب تأکید کرد و خواستار بودجه اختصاصی برای تغذیه و خوابگاهها شد.
۲ مهر ۱۴۰۵
انقلاب در نظام چک؛ جایگزینی اعتماد شخصی با امتیاز اعتباری دادهمحور
چکها دیگر بر اساس اعتماد شخصی نیستند؛ سقف اعتبار هر فرد با دادههای مالی و امتیاز اعتباری تعیین میشود.
۳۰ شهریور ۱۴۰۵
تاسیس مجتمع قضایی تخصصی بانکی؛ گامی برای عدالت اقتصادی در تهران
ایجاد مجتمع قضایی تخصصی برای رسیدگی سریع و دقیق به دعاوی بانکی و صیانت از بیتالمال.
۲۹ شهریور ۱۴۰۵
گذار از وثیقهمحوری به ریسکمحوری؛ اعتبار چگونه جایگزین دارایی فیزیکی میشود؟
نظام مالی با تکیه بر داده و هوش مصنوعی، در حال جایگزینی وثیقههای فیزیکی با سابقه رفتاری برای ارزیابی ریسک است.
۲۴ شهریور ۱۴۰۵
تزریق ۱ همت به تولید؛ جزئیات بسته حمایتی جدید و تحول در اعتبارسنجی بانکی
توزیع بسته حمایتی ۱ همتی بین بانکها و اصلاح فرآیند اعتبارسنجی برای تسهیل تامین مالی بنگاههای تولیدی.
۲۲ شهریور ۱۴۰۵
باکس اعتباری بلو چیست؟ راهنمای استفاده از اعتبار خرید در بلوبانک
باکس اعتباری بلو، ابزاری برای خرید اقساطی بر اساس رتبه اعتباری کاربر در بلوبانک است.
۲۲ شهریور ۱۴۰۵
پیشنهاد ایران برای گذرنامه استارتاپی بریکس؛ تسهیل ورود به بازارهای جهانی
ایران پیشنهاد داد با ایجاد «گذرنامه استارتاپی بریکس»، موانع ورود استارتاپها به بازارهای کشورهای عضو حذف شود.
۲۰ شهریور ۱۴۰۵
چرا صندوقهای نوآوری در ایران به جای تسهیلگر، به بانک تبدیل شدهاند؟
صندوقهای نوآوری ایران با تقلید از مدل بانکی، در تامین مالی شرکتهای فناور و عبور از دره مرگ ناکام ماندهاند.
۱۰ شهریور ۱۴۰۵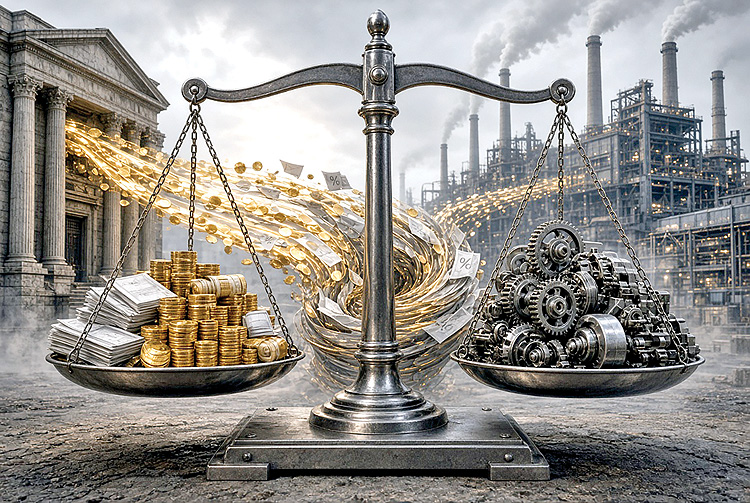
چرا رشد تسهیلات بانکی به صنعت، لزوماً به معنای رونق تولید نیست؟
رشد تسهیلات بانکی به صنعت به دلیل تورم و تخصیص ناعادلانه، لزوماً به معنای افزایش ظرفیت تولید نیست.
۱۰ شهریور ۱۴۰۵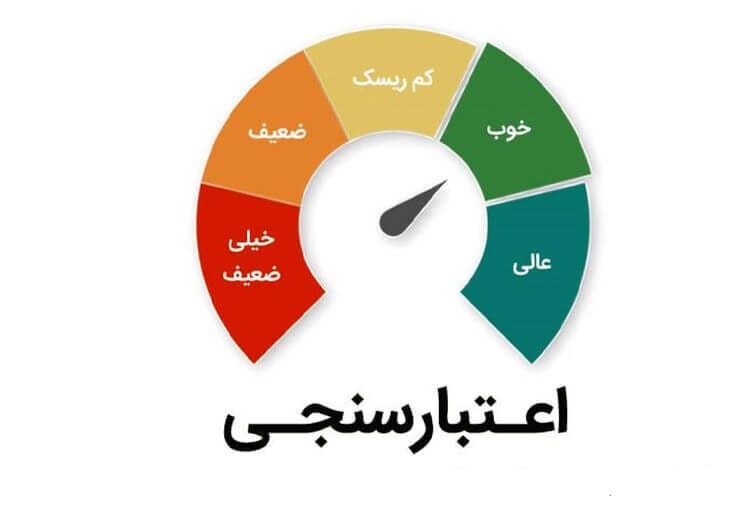
حذف اثر منفی اختلالات بانکی از سوابق اعتباری مشتریان تا ۱۵ شهریور
مشتریان چهار بانک دارای اختلال سیستمی تا ۱۵ شهریور فرصت دارند بدهی خود را تسویه کنند تا سابقه اعتباریشان آسیب نبیند.
۱۰ شهریور ۱۴۰۵
تحول بانکداری اعتباری: از تأمین منابع تا طراحی تجربه انتخاب آگاهانه
بانکداری اعتباری از تمرکز بر میزان اعتبار به سمت طراحی تجربه انتخاب آگاهانه برای کاربران حرکت میکند.
۹ شهریور ۱۴۰۵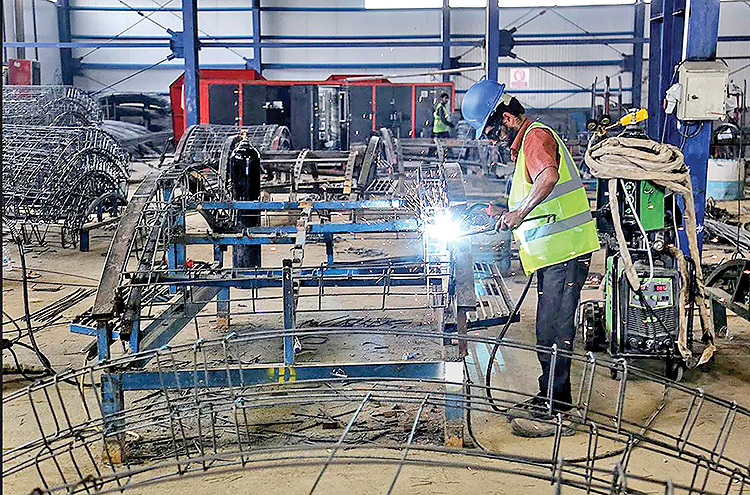
چرا صنایع کوچک ایران از تسهیلات بانکی محروم ماندهاند؟
صنایع کوچک با وجود سهم ۹۰ درصدی از صنعت، تنها ۵ درصد تسهیلات میگیرند؛ هدفی برای رسیدن به ۱۵ درصد تعیین شده است.
۳ شهریور ۱۴۰۵
چهار چالش اصلی صنعت BNPL در ایران؛ از ضعف داده تا تورم
BNPL در ایران با وجود رشد سریع، به دلیل ضعف داده، تورم و ابهامات قانونی با ریسک بحران مواجه است.
۱ شهریور ۱۴۰۵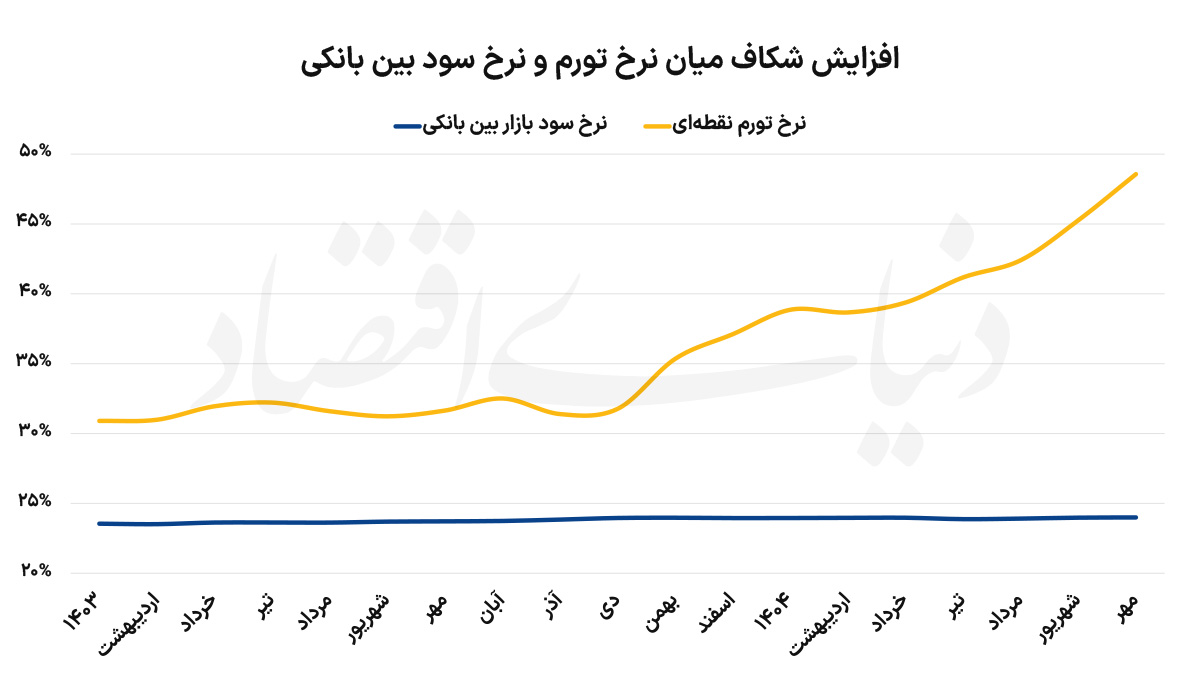
چرا نرخ بهره در ایران باید بازتعریف شود؟
اصلاح نرخ بهره از دستوری به رقابتی، کلید حل ناترازی بانکی و تخصیص بهینه منابع در اقتصاد ایران است.
۲۷ مرداد ۱۴۰۵