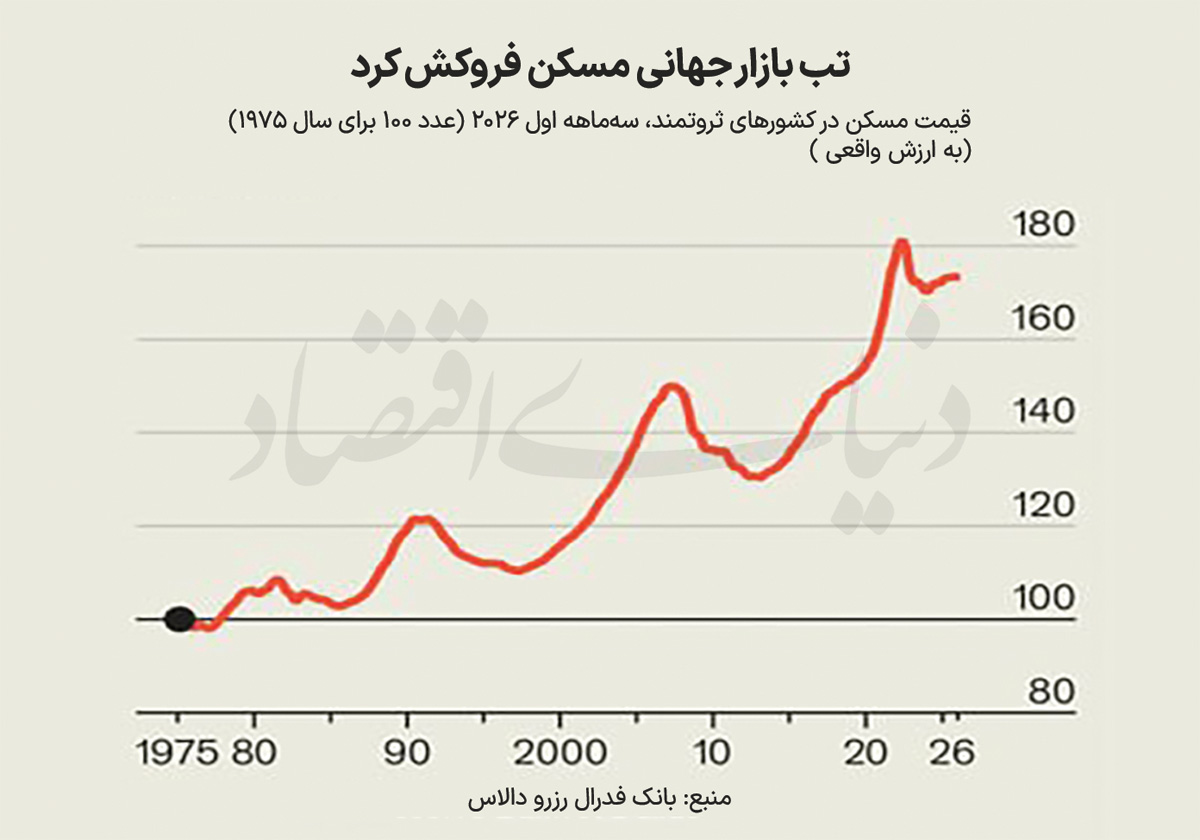
غروب مسکن در انتظار کشورها

غروب رونق مسکن؛ نرخ‌های بهره بالا چگونه بازار جهانی خانه را به زانو درمی‌آورند؟

مسکن، ساختمان و زیرساختسیاستگذاری و اقتصاد کلان۳ مهر ۱۴۰۵ دنیای اقتصاد

پایان دوران وام‌های ارزان و تخلیه پس‌اندازها، بازار مسکن جهانی را در آستانه رکود و کاهش قیمت قرار داده است.

چرا با وجود افزایش شدید نرخ بهره در سال‌های اخیر، قیمت مسکن در بسیاری از کشورهای ثروتمند همچنان در نزدیکی سقف‌های تاریخی خود باقی مانده است؟

پاسخ را از دستیار بپرس

نکات کلیدی خبر

۱
افزایش نرخ بهره جهانی، بازار مسکن را که تاکنون تاب‌آوری غافلگیرکننده‌ای داشته، در معرض خطر رکود قرار داده است.
۲
تغییر ساختار وام‌های مسکن از نرخ ثابت به نرخ شناور، خانوارها را در برابر شوک‌های هزینه‌ای آسیب‌پذیرتر کرده است.
۳
تخلیه پس‌اندازهای دوران کرونا، توان مالی خانوارها برای مقابله با هزینه‌های سنگین زندگی و مسکن را کاهش داده است.
۴
افزایش عرضه مسکن در برخی کشورها، قدرت چانه‌زنی را از فروشندگان به خریداران منتقل کرده و می‌تواند مانع از تداوم گرانی‌ها شود.

چرا این خبر مهم است؟

برای یک فرد عادی، این خبر به معنای افزایش هزینه‌های مسکن و کاهش قدرت خرید است که می‌تواند منجر به تغییرات جدی در سبک زندگی و تصمیمات مالی خانواده‌ها شود.

نکات پنهان خبر

تاب‌آوری بازار مسکن در سال‌های اخیر نه به دلیل قدرت اقتصادی، بلکه به دلیل قفل شدن نرخ‌های بهره پایین در وام‌های بلندمدت بود؛ با پایان این دوره، بازار مسکن اکنون با واقعیتِ نرخ‌های بهره بالا مواجه شده است.

منتظر چه باید بود؟

باید روند صدور مجوزهای ساخت و تغییرات نرخ بهره بانک‌های مرکزی را برای پیش‌بینی عمق رکود مسکن پیگیری کرد.

پژواک تاریخی

بحران مالی ۲۰۰۷-۲۰۰۹ که ناشی از ترکیدن حباب مسکن و ناتوانی در بازپرداخت وام‌ها بود.

این خبر چگونه به شما اثر می‌گذارد؟

بیشترین تاثیر این خبر بر چیست؟

وام‌گیرندگان مسکن
افزایش هزینه‌های بازپرداخت وام به دلیل نرخ‌های بهره بالا و پایان دوره‌های تثبیت نرخ
انبوه‌سازان
کاهش سودآوری به دلیل رکود احتمالی و افزایش هزینه‌های تامین مالی

مفاهیم اقتصادی این خبر

معنای هر مفهوم را در دانشنامه بخوانید
۱

نرخ‌های بهره بالا و ماندگار می‌تواند بازار مسکن را به سمت رکود و کاهش قیمت سوق دهد.

۲

بازار مسکن در برخی مناطق جهان برخلاف انتظار، همچنان رشد قیمت‌های قابل‌توجهی را تجربه کرده است.

۳

سرمایه‌گذاران نسبت به آینده بازار مسکن نگرانند و سهام شرکت‌های ساختمانی در حال ریزش است.

۴

سه عامل وام، توان مالی و عرضه، میزان آسیب‌پذیری بازار مسکن را تعیین می‌کنند.

۵

پایان دوران وام‌های نرخ‌ثابت ارزان، وام‌گیرندگان را در برابر افزایش هزینه‌ها بی‌دفاع کرده است.

۶

گرایش به وام‌های نرخ شناور و کوتاه‌مدت، ریسک مالی خانوارها را به شدت افزایش داده است.

۷

افزایش اقساط وام می‌تواند منجر به فروش اجباری خانه‌ها و کاهش قیمت‌ها شود.

۸

پس‌اندازهای دوران کرونا که سپر دفاعی خانوارها بود، اکنون تا حد زیادی تخلیه شده است.

۹

با اتمام پس‌اندازها، اکنون عرضه مسکن به عنوان آخرین عامل تعیین‌کننده قیمت‌ها مطرح است.

۱۰

ساخت‌وساز در بسیاری از کشورها به دلیل کاهش محدودیت‌های شهری همچنان پررونق است.

۱۱

افزایش عرضه مسکن در حال تغییر موازنه قدرت در بازار به نفع خریداران است.

آمار کلیدی

۲۰ درصد
جهش قیمت مسکن در برخی محله‌های سان‌فرانسیسکو طی یک سال
۵ تریلیون دلار
پس‌انداز مازاد خانوارها در کشورهای ثروتمند در دوران کرونا
۷.۳ میلیون
تعداد خانه‌های جدید افزوده شده به ذخیره مسکن آمریکا در ۵ سال اخیر

نهادهای کلیدی خبر

اکونومیست- منبع گزارش تحلیلی
فدرال رزرو- تحلیلگر وضعیت پس‌انداز خانوارها
دستیار هوشمند