واکاوی عملکرد صندوقهای املاک در بورس؛ چرا بازدهیها متفاوت است؟
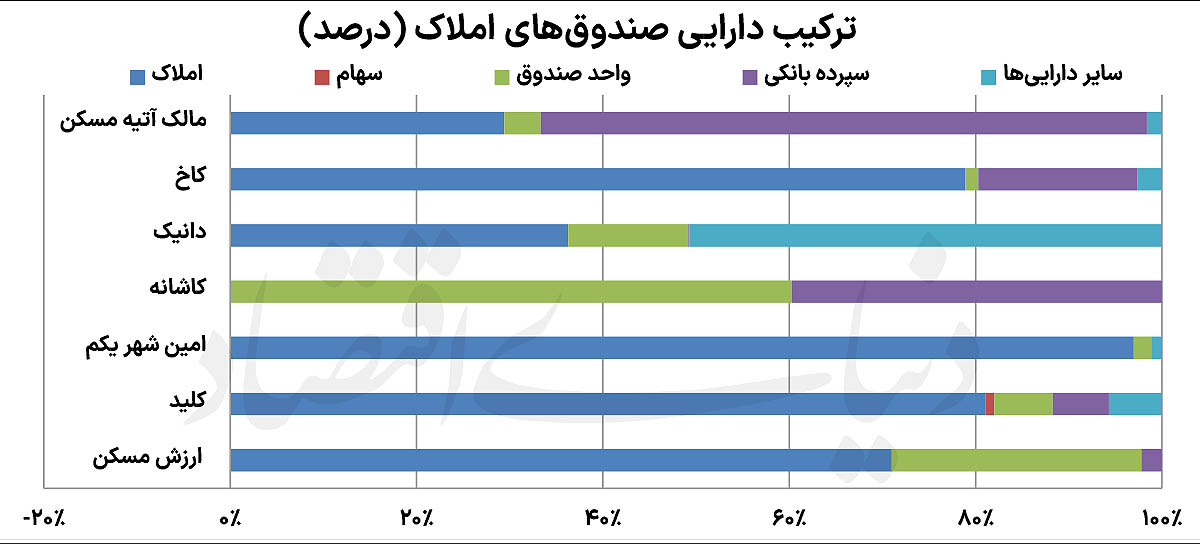
صندوقهای املاک بورس به دلیل تفاوت در ترکیب داراییها و اتکا به سپردههای بانکی، بازدهیهای بسیار متفاوتی دارند.
آیا صندوقهای املاک بورس واقعاً در حال اجارهداری هستند یا صرفاً سپردههای بانکی را مدیریت میکنند؟
پاسخ را از دستیار بپرسنکات کلیدی خبر
۱
صندوقهای املاک در بورس تهران ترکیب داراییهای متفاوتی دارند و صرفاً متکی به اجارهبها نیستند.
۲
بازدهی صندوقها از ۷۰ درصد تا ۲۱ درصد متغیر بوده که ناشی از استراتژیهای متفاوت در تخصیص دارایی است.
۳
بخش بزرگی از درآمد صندوقها از سپردههای بانکی و سرمایهگذاریهای مالی تأمین میشود، نه اجارهبها.
۴
تمرکز داراییها در تعداد محدودی ملک، ریسک ارزیابی و نقدشوندگی را برای سرمایهگذاران افزایش میدهد.
چرا این خبر مهم است؟
سرمایهگذاران نباید صرفاً با نام «صندوق املاک» اقدام به خرید کنند؛ بررسی ترکیب داراییها برای درک ریسک و بازده ضروری است.
نکات پنهان خبر
درآمد اجاره در صندوقهای ملکی بورس تهران سهم ناچیزی دارد و رشد قیمت ملک یا سود سپرده بانکی محرک اصلی بازدهی است.
منتظر چه باید بود؟
پیگیری شفافیت در گزارشهای مالی صندوقها و نحوه تخصیص منابع نقد به املاک جدید.
این خبر چگونه به شما اثر میگذارد؟
بیشترین تاثیر این خبر بر چیست؟
سرمایهگذاران صندوقهای املاک
نیاز به بررسی دقیق ترکیب داراییها برای درک ریسک و بازده
مفاهیم اقتصادی این خبر
معنای هر مفهوم را در دانشنامه بخوانید۱
۲
۳
۴
۵
۶
۷
۸
۹
۱۰
۱۱
۱۲
۱۳
۱۴
۱۵
۱۶
آمار کلیدی
۱۱.۴ همت
مجموع دارایی صندوقهای املاک در پایان شهریور ۱۴۰۵
۷۰ درصد
بازدهی صندوقهای برتر از ابتدای سال ۱۴۰۵
نهادهای کلیدی خبر
امین شهر یکم
صندوق کلید
صندوق ارزش مسکن
صندوق کاشانه
مالک آتیه مسکن