سوئیفت
سوئیفت در واقع مثل یک شبکه اجتماعی اختصاصی و فوق امن برای بانکهای دنیاست. وقتی قرار است پولی به خارج از کشور فرستاده شود، بانکها از طریق این سیستم به هم پیام میدهند که چه مبلغی، از چه حسابی و به مقصد کدام حساب باید جابهجا شود. برخلاف تصور عموم، سوئیفت خودش پول را جابهجا نمیکند، بلکه فقط دستور تایید شده و استاندارد پرداخت را صادر میکند تا بانکها در سراسر جهان حرف یکدیگر را بفهمند. برای ما در ایران، سوئیفت فراتر از یک ابزار فنی و به نمادی از تحریم تبدیل شده است. وقتی بانکهای ایرانی از این شبکه قطع میشوند، ارتباط مستقیم آنها با نظام بانکی بینالمللی قطع میشود. در این حالت، تجار ایرانی مجبورند برای واردات کالا از مسیرهای جایگزین، صرافیها و واسطهها استفاده کنند. این کار نه تنها زمانبر است، بلکه کارمزدها را به شدت بالا میبرد و ریسک جابهجایی پول را افزایش میدهد. تاثیر این اتفاق مستقیماً در زندگی مردم دیده میشود. وقتی هزینه انتقال پول برای واردکننده زیاد شود، او این هزینه اضافی را روی قیمت نهایی کالا میکشد. به همین دلیل است که حتی وقتی قیمت جهانی یک کالا ثابت است، سختی جابهجایی پول از طریق مسیرهای غیرسوئیفتی باعث میشود قطعات خودرو، دارو یا مواد اولیه در بازار ایران گرانتر به دست مصرفکننده برسد.
چرا الان مهم است
تازهبا محدودتر شدن فعالیت بانکهای ایرانی در خارج و چالشهای نقلوانتقال ارز، جایگزینی روشهای سنتی مثل تراستیها بهجای شبکه جهانی سوئیفت دوباره داغ شده است. تلاش کشورها برای استفاده از ارزهای دیجیتال ملی جهت دور زدن این انحصار مالی و ریسک بالای برگشت حوالهها، نشان میدهد که دسترسی به یک پیامرسان امن بانکی تا چه حد بر هزینه تجارت و بقای اقتصادی ایران اثرگذار است.
آخرین اخبار با این مفهوم
راهنمای جامع کاهش ریسک برگشت حوالجات ارزی و جلوگیری از هزینههای اضافی
برای جلوگیری از برگشت حواله ارزی، اطلاعات بانکی، ارز مقصد و شناسه پرداخت را پیش از ارسال دقیقاً تطبیق دهید.
۲۰ مهر ۱۴۰۵
عربستان از پروژه ارز دیجیتال «امبریج»؛ عقبنشینی تاکتیکی یا فشار واشنگتن؟
عربستان با خروج از پروژه «امبریج»، میان بهرهمندی از فناوریهای نوین مالی و حفظ روابط استراتژیک با آمریکا تعادل ایجاد کرد.
۲۹ شهریور ۱۴۰۵
پایان ۴۲ سال فعالیت بانک ملت در ترکیه؛ مجوز شعبه استانبول لغو شد
ترکیه مجوز فعالیت شعبه بانک ملت را پس از دههها فعالیت به دلیل فشارهای نظارتی و تحریمی لغو کرد.
۲۸ شهریور ۱۴۰۵
استراتژی بقای تجاری ایران در وضعیت «نه جنگ، نه توافق»
ایران برای تداوم تجارت در شرایط تنش پایدار، باید به سمت دیپلماسی اقتصادی، تنوع شرکا و زیرساختهای مالی مستقل حرکت کند.
۸ شهریور ۱۴۰۵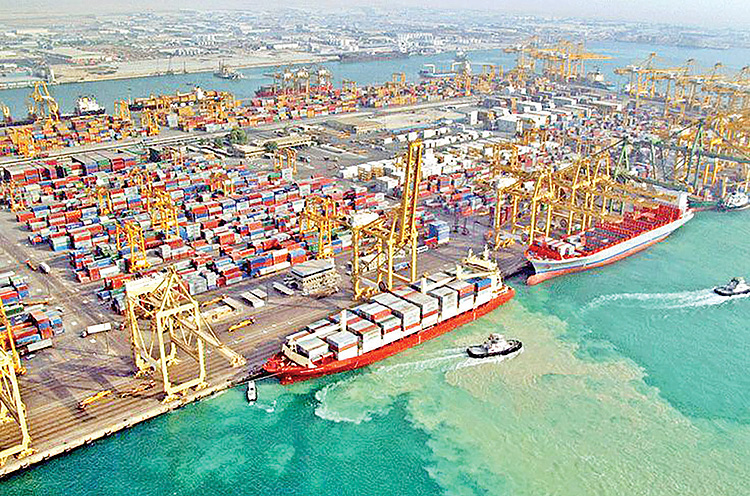
توقف تجارت با امارات؛ چالش جدید لجستیک و مالی برای ایران
توقف روابط تجاری امارات با ایران، هزینههای لجستیک و ریسکهای مالی تجارت خارجی کشور را افزایش میدهد.
۳۰ مرداد ۱۴۰۵
تراستیها؛ ابزار اضطراری تجارت ایران در عصر تحریم
تراستیها ابزاری ضروری برای تجارت در دوران تحریم هستند که فساد در آنها ناشی از ضعف نظارت است، نه ماهیت وجودیشان.
۵ مرداد ۱۴۰۵
تراستیهای نفتی؛ مسئولیت قانونی بازگشت ارز با کیست؟
مسئولیت قانونی نظارت بر بازگشت ارز حاصل از فروش نفت، طبق قانون جدید بر عهده بانک مرکزی است.
۳ مرداد ۱۴۰۵