بیمه درمان
بیمه درمان در واقع یک قلک مشترک است که شما با پرداخت حقبیمه ماهانه در آن سهیم میشوید تا هنگام بیماری، هزینههای کمرشکنِ درمان را از آن برداشت کنید. در ساختار ایران، ما با دو سطح اصلی روبهرو هستیم: بیمههای پایه مثل تأمین اجتماعی، خدمات درمانی یا سلامت که حداقلهای قانونی و مراکز دولتی را پوشش میدهند، و بیمههای تکمیلی که توسط شرکتهای بیمه ارائه میشوند تا شکاف قیمتی بین تعرفههای دولتی و هزینههای واقعیِ بیمارستانهای خصوصی، دندانپزشکی و داروهای خاص را پر کنند. اهمیت این بیمه زمانی مشخص میشود که بدانیم یک جراحی ناگهانی یا دوره درمان بیماریهای مزمن در ایران میتواند معادل حقوق چندین سال یک کارمند هزینه داشته باشد. بدون داشتن یک بیمه درمان معتبر، یک حادثه ساده میتواند تمام پسانداز زندگی، از پول پیشِ خانه تا سرمایه خودرو را ببلعد. بیمه درمان با تبدیل ریسکهای بزرگ و پیشبینیناپذیر به یک هزینه ماهانه کوچک و ثابت، امنیت مالی ایجاد میکند تا در روزهای سخت، دغدغه تأمین پول مانع از تمرکز بیمار و خانوادهاش بر فرآیند بهبود سلامت نشود.
چرا الان مهم است
تازهبا جهش هزینههای پزشکی، بیمه درمان (بهویژه تکمیلی) به یکی از حساسترین بخشهای سبد معیشت ایرانیها تبدیل شده است. آمارهای اخیر از تمرکز شکایتها در چند رشته خاص نشان میدهد که چالش دریافت خسارت و بروکراسیهای اداری، این روزها باعث نارضایتی گسترده بیمهگذاران شده و امنیت مالی خانوادهها را در برابر مخارج سنگین بیمارستانی با تردید مواجه کرده است.
آخرین اخبار با این مفهوم
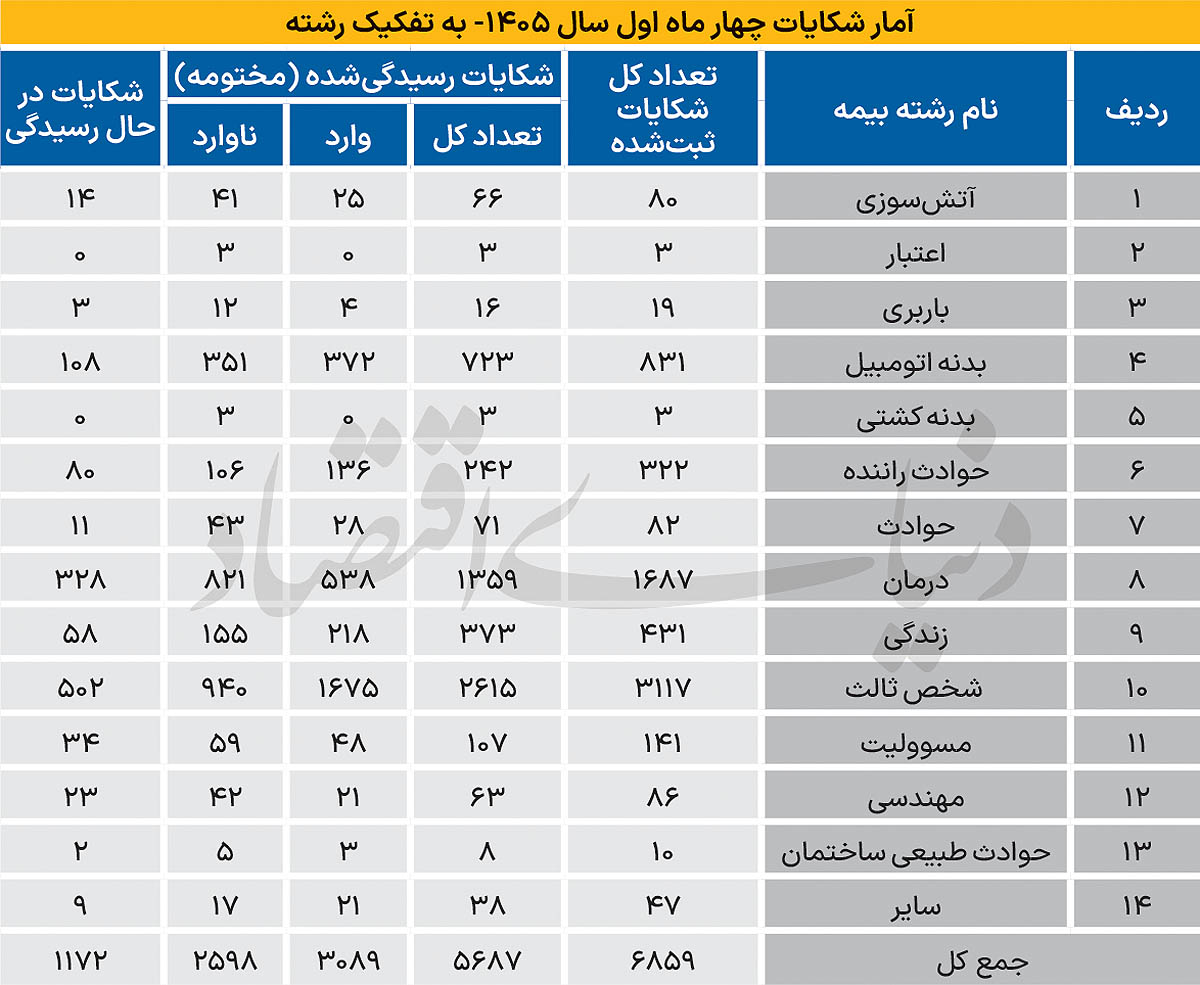
چرا ۸۲ درصد شکایات بیمهای در ایران تنها در سه رشته متمرکز است؟
تمرکز ۸۲ درصدی شکایات بیمهای بر سه رشته شخص ثالث، درمان و بدنه، ضرورت بازنگری در فرآیندهای خسارت را نشان میدهد.
۶ شهریور ۱۴۰۵
چرا بیمهگذاران شکایت میکنند؟ تحلیل نارضایتی در سه رشته پرتقاضای بیمه
بیش از ۸۰ درصد شکایات بیمهای کشور در سه رشته شخص ثالث، درمان و بدنه خودرو متمرکز است.
۶ مرداد ۱۴۰۵